Modellera handelsvillkoren
Backtester använder historisk data, konfigurerade avgifter för marknadsplatsen och tillämpliga exekveringsantaganden. Datatäckning, finansieringskostnader, slippage och marknadspåverkan kan väsentligt förändra resultatet.
Backtestning och validering
Fabriken testar strategikod på historiska data med konfigurerade avgifter och antaganden om orderutförande. Optimeringsverktyg undersöker parametrarnas stabilitet, medan en AI-analytiker utvärderar underlaget och rekommenderar nästa steg.
backtest_review.pynet_pnl = gross_pnl - fees
peak = equity.cummax()
drawdown = equity / peak - 1
assert train_end < test_start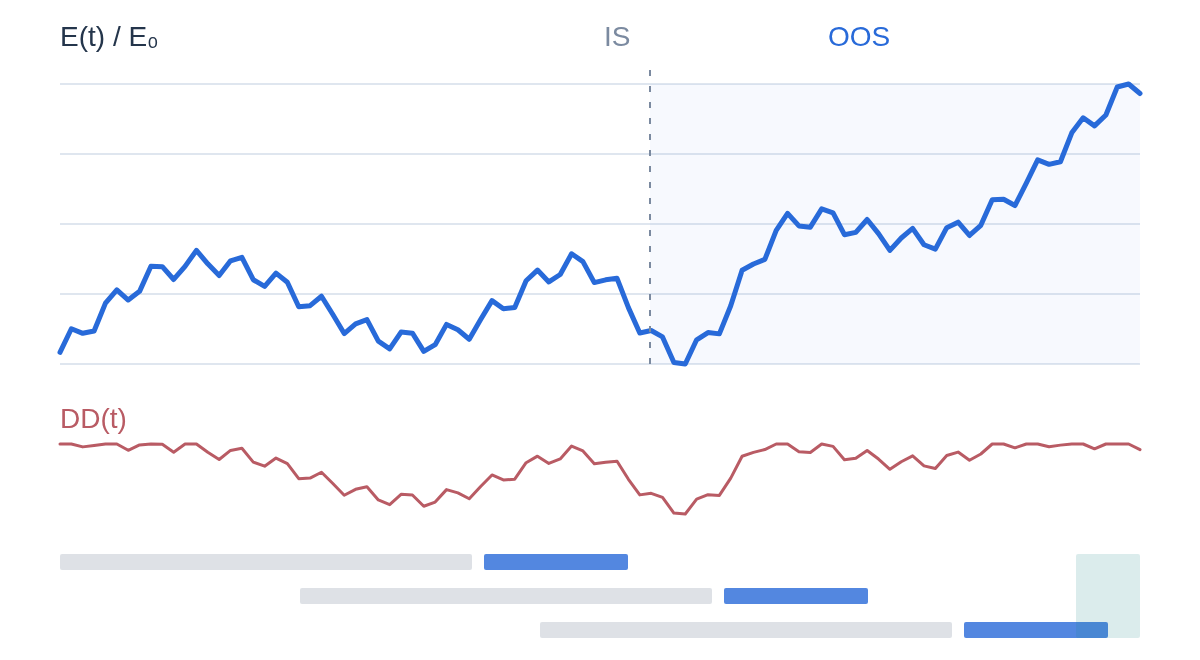
Illustrativt exempel · inte ett verkligt resultat
Illustrativt exempel · inte ett verkligt resultat
AI-agenter utvecklar idén, skriver kod och bedömer testresultaten. Granskningsresultat kan skicka tillbaka strategin för ytterligare en iteration.
En illustrativ kapitalkurva visar bakslag längs vägen. Granska drawdown och handelskostnader innan du tolkar ett resultat.
Jämför kontots kapital med saldot från stängda affärer. En öppen position kan förändra kapitalet innan en affär stängs.
Backtester använder historisk data, konfigurerade avgifter för marknadsplatsen och tillämpliga exekveringsantaganden. Datatäckning, finansieringskostnader, slippage och marknadspåverkan kan väsentligt förändra resultatet.
Läs kapitalkurvan, drawdowns, avkastningsfördelningen och enskilda affärer. Kontrollera perioden, urvalsstorleken och antagandena tillsammans med de övergripande måtten.
Känslighetsanalys, walk-forward-optimering och holdoutvalidering undersöker hur resultaten förändras utanför de valda parametrarna och träningsfönstren.
Ett övertygande diagram är en utgångspunkt för granskning. Jämför handelskostnader med den förväntade edgen, granska beteendet utanför urvalsperioden och leta efter koncentration i ett fåtal affärer eller perioder.
Dataperiod, marknadsplats, avgifter
Backtest, walk-forward, holdout
Mått, affärer, granskningsanteckningar
Walk-forward-testning anpassas på ett tidigare fönster och utvärderas på ett senare. Den reserverade holdout-perioden hålls utanför optimeringsfönstren.
Läs de faktiska brytdatumen och antalet affärer. Att återanvända återkoppling från holdout över många försök kan försvaga dess oberoende.
Ju mer en strategi handlar, desto mer beror dess resultat på exekveringsantaganden. Flytta slippage-reglaget för att se samma bruttoresultat under olika kostnader.
Exempelantaganden: 12 % bruttoavkastning, ackumulerat handlat nominellt belopp motsvarande 40 gånger startkapitalet, och 2 punkters avgift per handlat nominellt belopp. Kostnader = omsättning × (avgift + slippage); 1 punkt = 0,01 %. Linjär illustration; exkluderar ränta-på-ränta, finansiering och marknadspåverkan.
Nej. Backtester är hypotetiska och känsliga för data, antaganden och urval. Validering hjälper till att undersöka svagheter, men eliminerar inte handelsrisken.
Nej. De är konfigurerade standardvärden för simuleringen. Din börsnivå och instrumentregler kan skilja sig. Granska antagandena innan du tolkar resultatet.
Walk-forward-testning anpassar upprepade gånger på tidigare data och utvärderar på senare fönster. Holdout-validering kontrollerar de valda parametrarna på en reserverad period utanför dessa optimeringsfönster. Inspektera de faktiska datumen, antalet affärer och rapporterna; att upprepade gånger använda holdout-återkoppling kan försvaga dess oberoende.
Granska nedgångar, handelskostnader, antalet och fördelningen av affärer, innehavsperioder och out-of-sample-resultat. Leta efter beroende av ett litet antal affärer eller en marknadsperiod. En hög avkastning ensam förklarar inte hur strategin tjänade den eller förlusterna längs vägen.
En inställning som ser utmärkt ut medan dess grannar presterar dåligt kan vara skör. Känslighetsanalys visar hur resultatet förändras runt de valda parametrarna. Använd den tillsammans med walk-forward- och holdout-belägg när du bedömer om mönstret är bredare än ett enskilt valt resultat.
Olika instrument, dataperioder, barintervall, in- och utträdesregler, avgifter eller exekveringsantaganden kan förändra utfallet. Jämför konfigurationen och tillgänglig data tillsammans med handelsregistren innan du tolkar en skillnad som en förbättring.
Granska baslinjen för hela historiken före optimering. Analytikern använder evidensen för att definiera parametersökningen; träningsdiagnostik fastställer inte resultat utanför urvalet.
Utforska optimeringAnvänd Backtest Lab för att undersöka en strategi utan att betrakta experimentet som ett nytt godkännande för pappershandel eller livehandel. Granska koden, datafönstret och kostnaderna tillsammans med resultatet.
Utforska Backtest LabEtt positivt backtest kan ändå bygga på för få oberoende observationer. Pappersforskning med låg konfidens behåller sin märkning och ger aldrig automatiskt tillstånd till handel med riktiga pengar.
Läs valideringsguidenUtforska publicerade strategier eller öppna en arbetsyta för att bygga, testa och övervaka din egen med AI-agenter.
Stratmill är en plattform för AI-baserade handelsstrategier, inte finansiell rådgivning eller en mäklare. Resultat från backtestning och pappershandel är hypotetiska. Handel innebär risk för förlust.
Backtestlabb
Välj en strategi, justera dess parametrar och granska den uppskattade kostnaden i krediter innan du startar ett backtest eller en optimering.
Inuti produkten
Den här offentliga strategin avvisades efter granskning. Granska hypotesen och de dokumenterade fynden för att se varför en positiv avkastning i rubriken inte räcker.
Läs den offentliga rapporten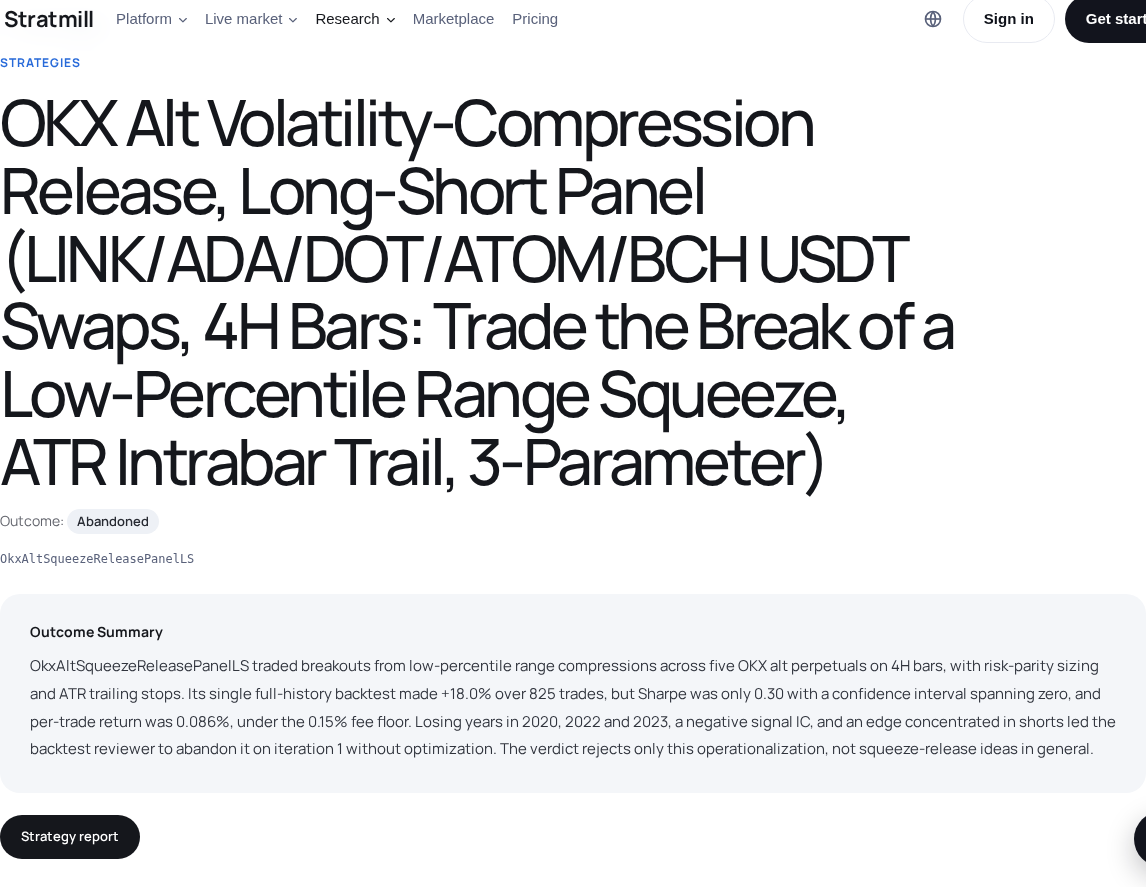
Datatillgänglighet, instrumenthistorik, avgifter och antaganden om orderfyllnad varierar mellan handelsplatser. Granska täckningen och antagandena som dokumenterats för din körning.
Utforska marknadsdataBacktester simulerar det förflutna. Simulerad handel tillför framåtblickande observationer. Resultat med låg säkerhet är inte statistiskt bevisade, och inget av detta är ett löfte om avkastning.
Utforska simulerad handelAtt öppna en arbetsyta, importera kod eller starta ett backtest innebär inte att du godkänner order med riktiga pengar. Liveexekvering kräver ditt godkännande och ett anslutet konto som stöds.
Utforska livehandel