Modelujte obchodní podmínky
Backtesty využívají historická data, nastavené poplatky obchodního místa a příslušné předpoklady o exekuci. Pokrytí dat, financování, prokluz (slippage) a tržní dopad mohou výsledek podstatně změnit.
Backtesting a validace
Továrna testuje kód strategií na historických datech s nakonfigurovanými poplatky a předpoklady provedení. Nástroje optimalizace zkoumají stabilitu parametrů, zatímco analytik s AI vyhodnocuje důkazy a doporučuje další krok.
backtest_review.pynet_pnl = gross_pnl - fees
peak = equity.cummax()
drawdown = equity / peak - 1
assert train_end < test_start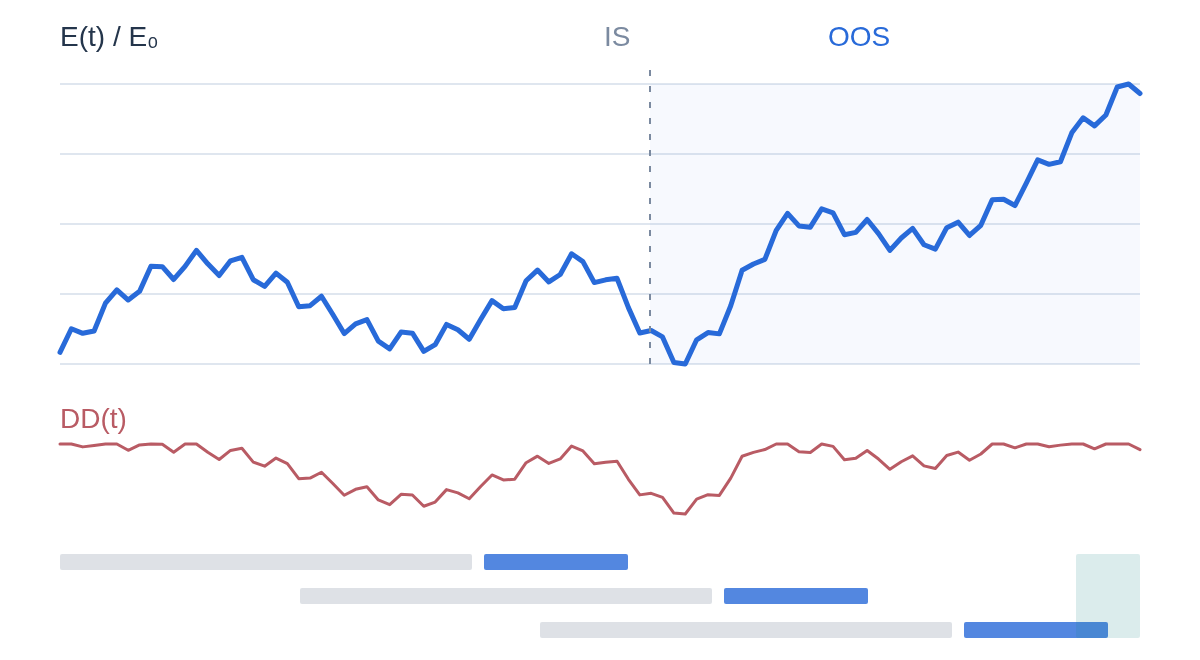
Ilustrativní příklad · nikoli živý výsledek
Ilustrativní příklad · nikoli živý výsledek
Agenti s AI rozvíjejí nápad, píší kód a vyhodnocují výsledky testů. Zjištění z kontroly mohou strategii vrátit k další iteraci.
Ilustrativní křivka kapitálu odhaluje překážky na cestě. Před interpretací výsledku prozkoumejte propad (drawdown) a náklady na obchodování.
Porovnejte kapitál na účtu se zůstatkem z uzavřených obchodů. Otevřená pozice může změnit kapitál ještě před uzavřením obchodu.
Backtesty využívají historická data, nastavené poplatky obchodního místa a příslušné předpoklady o exekuci. Pokrytí dat, financování, prokluz (slippage) a tržní dopad mohou výsledek podstatně změnit.
Přečtěte si křivku kapitálu, propady, rozdělení výnosů a jednotlivé obchody. Zkontrolujte období, velikost vzorku a předpoklady spolu s hlavními ukazateli.
Analýza citlivosti, walk-forward optimalizace a holdout validace zkoumají, jak se výsledky mění mimo zvolené parametry a tréninková okna.
Přesvědčivý graf je výchozím bodem pro revizi. Porovnejte obchodní náklady s očekávaným edge, prozkoumejte chování mimo vzorek (out-of-sample) a hledejte koncentraci do malého počtu obchodů či období.
Období dat, obchodní místo, poplatky
Backtest, walk-forward, holdout
Ukazatele, obchody, poznámky z revize
Testování metodou walk-forward se fituje na dřívějším okně a vyhodnocuje na pozdějším. Rezervovaná sada (holdout) zůstává mimo optimalizační okna.
Přečtěte si skutečná data rozdělení a počty obchodů. Opakované využívání zpětné vazby z rezervované sady napříč mnoha pokusy může oslabit její nezávislost.
Čím více strategie obchoduje, tím více její výsledek závisí na předpokladech o realizaci. Posuňte ovladač prokluzu a sledujte stejný hrubý výsledek při různých nákladech.
Příklad předpokladů: hrubý výnos 12 %, kumulovaný obchodovaný nominál rovný 40násobku počátečního kapitálu a poplatek 2 bazické body na obchodovaný nominál. Náklady = obrat × (poplatek + prokluz); 1 bazický bod = 0,01 %. Lineární ilustrace; nezahrnuje kapitalizaci, financování ani tržní dopad.
Ne. Backtesty jsou hypotetické a citlivé na data, předpoklady a výběr. Validace pomáhá odhalit slabiny, ale neodstraňuje obchodní riziko.
Ne. Jde o nastavené výchozí hodnoty simulace. Vaše úroveň na burze a pravidla instrumentu se mohou lišit. Před interpretací výsledku zkontrolujte předpoklady.
Walk-forward testování opakovaně přizpůsobuje model na dřívějších datech a vyhodnocuje jej na pozdějších oknech. Validace na rezervovaných datech ověřuje zvolené parametry na vyhrazeném období mimo tato optimalizační okna. Prostudujte si skutečná data, počty obchodů a zprávy; opakované využívání zpětné vazby z rezervovaných dat může oslabit jejich nezávislost.
Zkontrolujte propady (drawdowns), obchodní náklady, počet a rozložení obchodů, dobu držení pozic a výsledky mimo vzorek (out-of-sample). Sledujte závislost na malém počtu obchodů nebo na jediném tržním období. Vysoký výnos sám o sobě nevysvětluje, jak strategie tohoto výnosu dosáhla, ani ztráty, ke kterým po cestě došlo.
Nastavení, které vypadá vynikající, zatímco jeho sousední hodnoty fungují špatně, může být křehké. Analýza citlivosti ukazuje, jak se výsledek mění v okolí zvolených parametrů. Použijte ji spolu s důkazy z walk-forward testování a validace na rezervovaných datech při posuzování, zda je vzor širší než jeden vybraný výsledek.
Výsledek mohou změnit odlišné nástroje, datová období, intervaly svíček, pravidla pro vstup a výstup, poplatky nebo předpoklady o exekuci. Než rozdíl vyhodnotíte jako zlepšení, porovnejte konfiguraci a dostupná data spolu se záznamy obchodů.
Před optimalizací si prohlédněte základní výsledek za celé historické období. Analytik využívá důkazy k určení hledaných parametrů; diagnostika trénování nedokládá výkonnost mimo vzorek.
Prozkoumat optimalizaciPomocí Backtest Labu zkoumejte strategii, ale nepovažujte tento experiment za nové schválení pro paper trading ani živé obchodování. Spolu s výsledkem zkontrolujte kód, časové období dat a náklady.
Prozkoumat Backtest LabI pozitivní výsledek backtestu může vycházet z příliš malého počtu nezávislých pozorování. Výzkum v režimu paper s nízkou mírou jistoty si toto označení zachovává a nikdy automaticky neopravňuje k obchodování se skutečnými penězi.
Přečíst průvodce validacíProzkoumejte zveřejněné strategie nebo otevřete pracovní prostor a s pomocí agentů s AI vytvořte, otestujte a monitorujte vlastní strategie.
Stratmill je platforma pro obchodní strategie s AI, nikoli finanční poradenství ani broker. Výsledky zpětného testování a paper tradingu jsou hypotetické. Obchodování je spojeno s rizikem ztráty.
Laboratoř zpětného testování
Vyberte strategii, upravte její parametry a před spuštěním zpětného testu nebo optimalizace si prohlédněte odhad nákladů v kreditech.
Uvnitř produktu
Tato veřejná strategie byla po hodnocení zamítnuta. Prohlédněte si její hypotézu a zaznamenané závěry a zjistěte, proč kladný výnos v titulku nestačí.
Přečíst veřejnou zprávu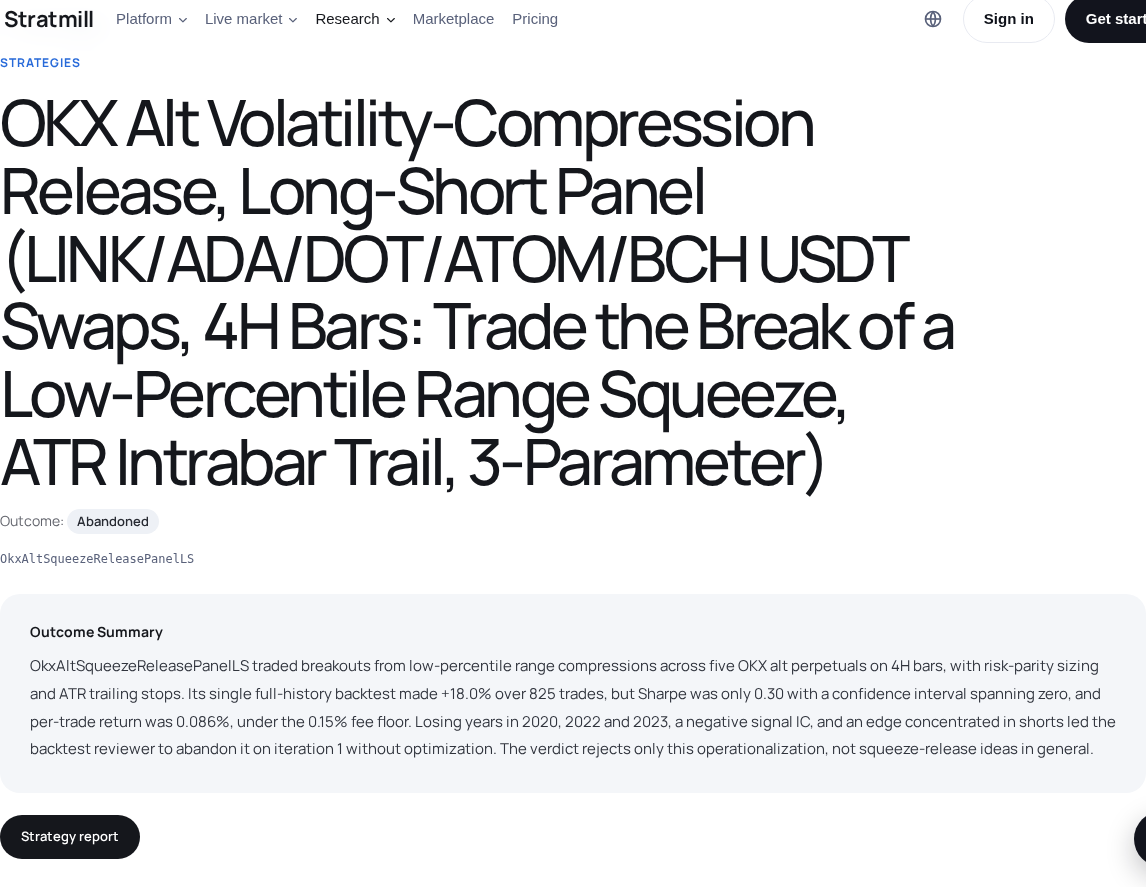
Dostupnost dat, historie instrumentů, poplatky a předpoklady ohledně plnění pokynů se liší podle obchodního místa. Projděte si pokrytí a předpoklady zaznamenané pro váš běh.
Prozkoumat tržní dataZpětné testy simulují minulost. Simulované obchodování přidává průběžná pozorování. Výsledky s nízkou mírou jistoty nejsou statisticky průkazné a ani zpětné testy, ani simulované obchodování neslibují výnosy.
Prozkoumat simulované obchodováníOtevření pracovního prostředí, import kódu ani spuštění zpětného testu nepovoluje zadávání pokynů se skutečnými penězi. Živé obchodování vyžaduje váš souhlas a podporovaný připojený účet.
Prozkoumat živé obchodování