Відокремлюйте прогнози від ордерів
Сигнал виражає напрямок і впевненість. Розмір позиції, ребалансування та виконання визначають, як цей прогноз перетворюється на торгову стратегію.
Альфа та сигнали
Агенти ШІ розробляють торгові гіпотези та код стратегій. Stratmill також містить компоненти дослідження сигналів, які оцінюють прогнози, враховують оборот і витрати та поєднують сигнали в межах спільної моделі ризику.
Кожне оцінювання відображається на сторінці Alpha Signals у вашому робочому просторі. Об’єднані книги сигналів залишаються функцією рушія.
signal_evaluation.pyresult = evaluate_signal(
forecast, next_return,
round_trip_cost=cost,
)
net_edge = result.net_edge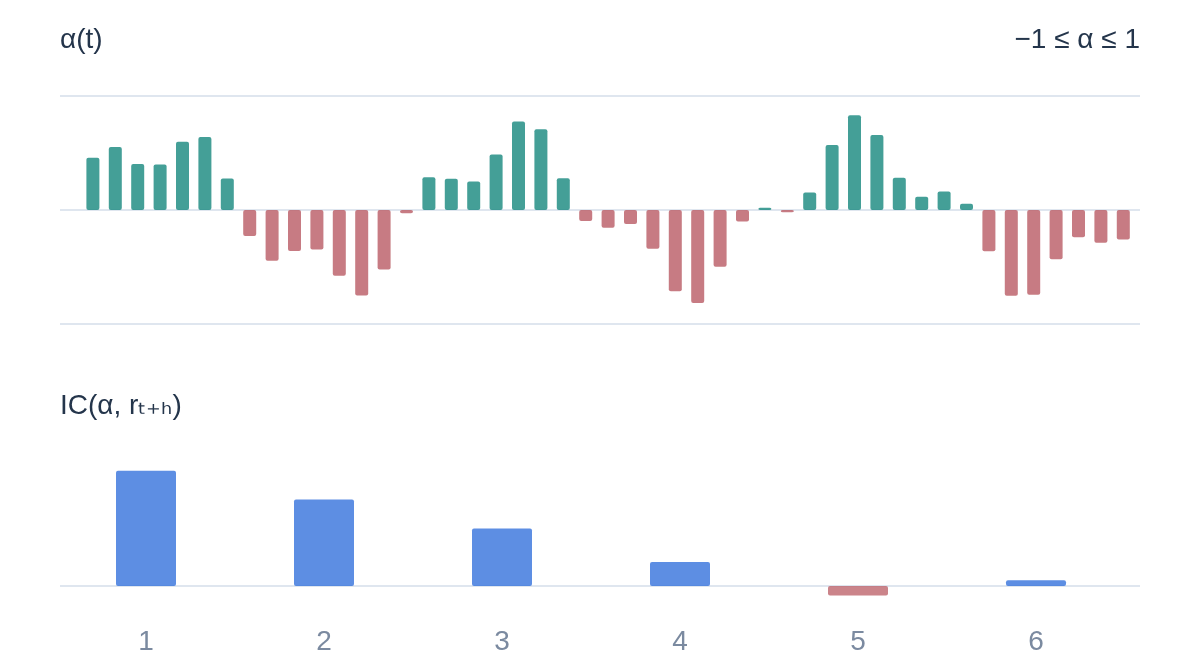
Ілюстративний приклад · не реальний результат
Інтерактивна ілюстрація
Ідея, згенерована ШІ, потребує вимірюваних доказів. Переглядайте послідовні спостереження, щоб порівняти оцінку прогнозу з дохідністю, яка настала після нього.
Позитивна кореляція в цьому невеликому прикладі не підтверджує наявність торгової переваги. Перевірте горизонт прогнозування, незалежні вибірки, оборотність і витрати, перш ніж поєднувати сигнали.
Дохідність наступного бару (%)
Оцінка прогнозу
Перші спостереження дають лише нестійку оцінку.
Нові спостереження можуть послабити уявний взаємозв’язок.
Перегляньте всю вибірку та її невизначеність, перш ніж робити висновок.
Дізнайтеся, як цей етап сприяє роботі фабрики торгових стратегій на основі ШІ.
Сигнал виражає напрямок і впевненість. Розмір позиції, ребалансування та виконання визначають, як цей прогноз перетворюється на торгову стратегію.
Оцінювання сигналу враховує інформаційний коефіцієнт, статистичні підтвердження, оборот, чисту перевагу та кореляцію з наявними прогнозами.
Бібліотека сигналів зберігає вердикт кожного оцінювання, зокрема відхилені сигнали, і показує їх на сторінці Alpha Signals. Прогноз, який втрачає перевагу після врахування витрат, — корисний результат дослідження.
Прогноз може бути корисним сам по собі, але мало додавати до бібліотеки сигналів, яка вже має таку саму експозицію. Оцінюйте і його інформаційну цінність, і його внесок.
Визначте запропонований ефект і горизонт прогнозування.
Вимірюйте інформативність, оборот і перевагу після врахування витрат.
Зважте прогнози та визначте розмір об’єднаної експозиції.
Проаналізуйте внески та порівняйте їх із результатом без сигналу.
Жоден окремий показник не перетворює прогноз на схвалену стратегію. Оцінювання сигналу передує верифікації стратегії, бек-тестуванню та перевірці перед випуском.
Прогорніть горизонтально, щоб побачити всі стовпці.
| Показник | Питання, на яке він відповідає | На що звернути увагу |
|---|---|---|
| Інформаційний коефіцієнт | Чи узгоджується прогноз із подальшою дохідністю? | Розмір вибірки, невизначеність і горизонт прогнозування. |
| Оборот і чиста перевага | Чи зберігається оцінений ефект після врахування витрат на його застосування? | Торгові витрати та зміни прогнозу можуть поглинути валову перевагу. |
| Кореляція | Чи подібний цей прогноз до того, що вже є в бібліотеці сигналів? | Інша назва все одно може описувати ту саму базову ставку. |
| Внесок | Як результат об’єднаної бібліотеки розподіляється між її сигналами? | Зафіксована атрибуція є розподілом; порівняйте запуск із сигналом і без нього, щоб дослідити його граничний ефект. |
Дослідження альфи спрямоване на пошук прогностичного ефекту, який може забезпечити додаткову дохідність понад дохідність наявної експозиції або еталонного показника. Гіпотеза про альфу — це твердження, яке слід перевірити, а не обіцянка надлишкової дохідності.
На сторінці Alpha Signals у вашому робочому просторі — у бібліотеці сигналів. Там перелічено всі оцінювання прогнозів, зареєстровані конвеєром для ваших стратегій, прийняті й відхилені, разом з інформаційним коефіцієнтом, валовою та чистою перевагою за період, витратами, горизонтом і вердиктом. Фільтруйте за етапом або вердиктом, шукайте за стратегією чи інструментом і перемикайтеся на платформні стратегії, оцінювання яких доступні для читання всім користувачам, що ввійшли в систему.
Три. Базовий — перший повний бектест до будь-якого перегляду чи налаштування. Оптимізоване відтворення повторно запускає оптимізовані параметри на даних, на яких їх налаштовували, тож це результат на вибірці, а не доказ поза вибіркою. Фінальний іспит — одноразове зчитування зарезервованого фінального вікна, яке зберігається незалежно від того, чи пройшла стратегія перевірку.
Ні. Індикатори ринку в реальному часі описують поточні ринкові умови. Дослідницький сигнал — це прогноз, оцінений за подальшими результатами; сам по собі індикатор не є доказом торгової переваги.
Компонент книги сигналів поєднує зважені прогнози в єдину позицію та керує її ризиком і ребалансуванням.
Ні. Прийняття сигналу — це дослідницький висновок. Отримана стратегія все одно потребує верифікації, тестування, перевірки та допуску до паперової торгівлі; виконання в реальному часі додатково вимагає авторизації для конкретного облікового запису та операційних перевірок.
Ні. Бібліотека сигналів фіксує розподіл прибутків і збитків за частками. Порівняння із сигналом і без нього дає інший погляд на його внесок, але жоден із підходів не усуває невизначеність щодо майбутньої поведінки.
Дізнайтеся, як агенти ШІ, рушії тестування та засоби контролю виконання працюють разом у межах фабрики стратегій.
Stratmill — це платформа для торговельних стратегій на основі ШІ, а не фінансова консультація чи брокер. Результати бектестингу та паперової торгівлі є гіпотетичними. Торгівля пов’язана з ризиком збитків.