Modeller handelsbetingelsene
Backtester bruker historiske data, konfigurerte handelsplass-gebyrer og gjeldende forutsetninger for ordreutførelse. Datadekning, finansieringskostnader, slippage og markedspåvirkning kan endre resultatet vesentlig.
Backtesting og validering
Fabrikken tester strategikode på historiske data med konfigurerte gebyrer og antakelser om ordreutførelse. Optimaliseringsverktøy undersøker parameterstabilitet, mens en KI-analytiker vurderer dokumentasjonen og anbefaler neste steg.
backtest_review.pynet_pnl = gross_pnl - fees
peak = equity.cummax()
drawdown = equity / peak - 1
assert train_end < test_start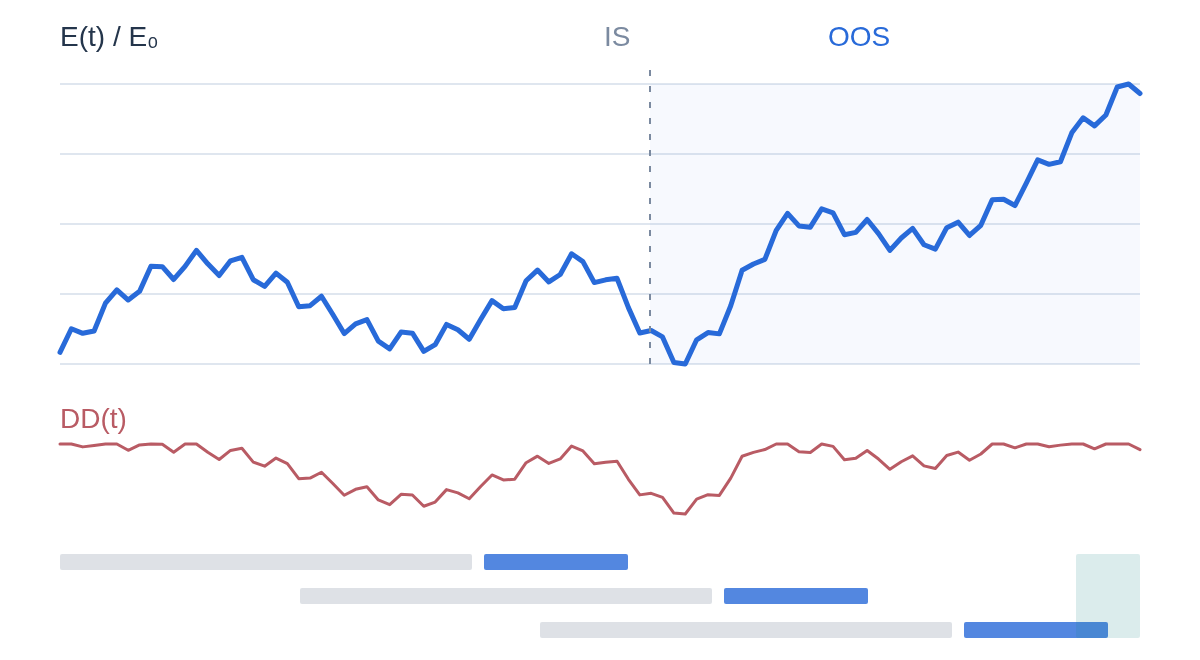
Illustrerende eksempel · ikke et faktisk resultat
Illustrerende eksempel · ikke et faktisk resultat
KI-agentene utvikler ideen, skriver kode og vurderer testresultatene. Funn fra gjennomgangen kan sende strategien tilbake for en ny iterasjon.
En illustrerende egenkapitalkurve viser tilbakeslag underveis. Undersøk drawdown og handelskostnader før du tolker et resultat.
Sammenlign kontoens egenkapital med saldo for avsluttede handler. En åpen posisjon kan endre egenkapitalen før en handel avsluttes.
Backtester bruker historiske data, konfigurerte handelsplass-gebyrer og gjeldende forutsetninger for ordreutførelse. Datadekning, finansieringskostnader, slippage og markedspåvirkning kan endre resultatet vesentlig.
Les egenkapitalkurven, nedgangsperiodene, avkastningsfordelingen og enkelttransaksjonene. Sjekk perioden, utvalgsstørrelsen og forutsetningene sammen med hovedtallene.
Sensitivitetsanalyse, walk-forward-optimalisering og holdout-validering undersøker hvordan resultatene endrer seg utenfor de valgte parameterne og treningsperiodene.
En overbevisende graf er et utgangspunkt for gjennomgang. Sammenlign handelskostnader med forventet fortrinn, undersøk atferd utenfor utvalget, og se etter konsentrasjon i et lite antall transaksjoner eller perioder.
Dataperiode, handelsplass, gebyrer
Backtest, walk-forward, holdout
Nøkkeltall, transaksjoner, gjennomgangsnotater
Walk-forward-testing tilpasses på et tidligere tidsvindu og evalueres på et senere. Den forbeholdte holdout-perioden holdes utenfor optimaliseringsvinduene.
Les de faktiske skilledatoene og transaksjonsantallene. Gjentatt bruk av tilbakemelding fra holdout på tvers av mange forsøk kan svekke dens uavhengighet.
Jo mer en strategi handler, desto mer avhenger resultatet av forutsetninger for ordreutførelse. Flytt slippage-kontrollen for å se samme bruttoresultat under ulike kostnader.
Eksempel på forutsetninger: 12 % bruttoavkastning, kumulativ omsatt nominell verdi lik 40 ganger startkapitalen, og 2 bps gebyr per omsatt nominell verdi. Kostnader = omsetning × (gebyr + slippage); 1 bp = 0,01 %. Lineær illustrasjon; ekskluderer renters rente, finansieringskostnader og markedspåvirkning.
Nei. Backtester er hypotetiske og følsomme for data, forutsetninger og utvalg. Validering bidrar til å undersøke svakheter; den eliminerer ikke handelsrisiko.
Nei. De er konfigurerte standardverdier for simulering. Ditt børsnivå og instrumentregler kan avvike. Gjennomgå forutsetningene før du tolker resultatet.
Walk-forward-testing tilpasses gjentatte ganger på tidligere data og evalueres på senere vinduer. Holdout-validering sjekker de valgte parameterne på en forbeholdt periode utenfor disse optimaliseringsvinduene. Undersøk de faktiske datoene, transaksjonsantallene og rapportene; gjentatt bruk av tilbakemelding fra holdout kan svekke dens uavhengighet.
Gjennomgå nedgangsperioder, handelskostnader, antall og fordeling av transaksjoner, eierperioder og resultater utenfor utvalget. Se etter avhengighet av et lite antall transaksjoner eller én markedsperiode. Høy avkastning alene forklarer verken hvordan strategien oppnådde den eller tapene underveis.
En innstilling som ser utmerket ut mens naboverdiene presterer dårlig, kan være skjør. Sensitivitetsanalyse viser hvordan resultatet endrer seg rundt de valgte parameterne. Bruk den sammen med walk-forward- og holdout-bevis når du vurderer om mønsteret er bredere enn ett utvalgt resultat.
Ulike instrumenter, dataperioder, tidsintervaller, inngangs- og utgangsregler, gebyrer eller forutsetninger for ordreutførelse kan endre utfallet. Sammenlign konfigurasjonen og tilgjengelige data sammen med transaksjonsregisteret før du tolker en forskjell som en forbedring.
Undersøk referansegrunnlaget for hele historikken før optimalisering. Analytikeren bruker grunnlaget til å fastsette parametersøket; treningsdiagnostikk fastslår ikke ytelse utenfor utvalget.
Utforsk optimaliseringBruk Backtest Lab til å undersøke en strategi uten å behandle eksperimentet som en ny godkjenning for papirhandel eller livehandel. Gå gjennom koden, dataperioden og kostnadene sammen med resultatet.
Utforsk Backtest LabEn positiv backtest kan fortsatt bygge på for få uavhengige observasjoner. Papirhandel med lav konfidens beholder merkingen sin og gir aldri automatisk tillatelse til handel med ekte penger.
Les valideringsveiledningenUtforsk publiserte strategier, eller åpne et arbeidsområde for å bygge, teste og overvåke din egen med KI-agenter.
Stratmill er en KI-plattform for handelsstrategier, ikke finansiell rådgivning eller en megler. Resultater fra tilbaketesting og papirhandel er hypotetiske. Handel innebærer risiko for tap.
Backtestlaboratorium
Velg en strategi, juster parameterne og se den anslåtte kostnaden i bruksenheter før du starter en backtest eller optimalisering.
Inne i produktet
Denne offentlige strategien ble avvist etter vurdering. Undersøk hypotesen og de registrerte funnene for å se hvorfor positiv avkastning på overskriftsnivå ikke er nok.
Les den offentlige rapporten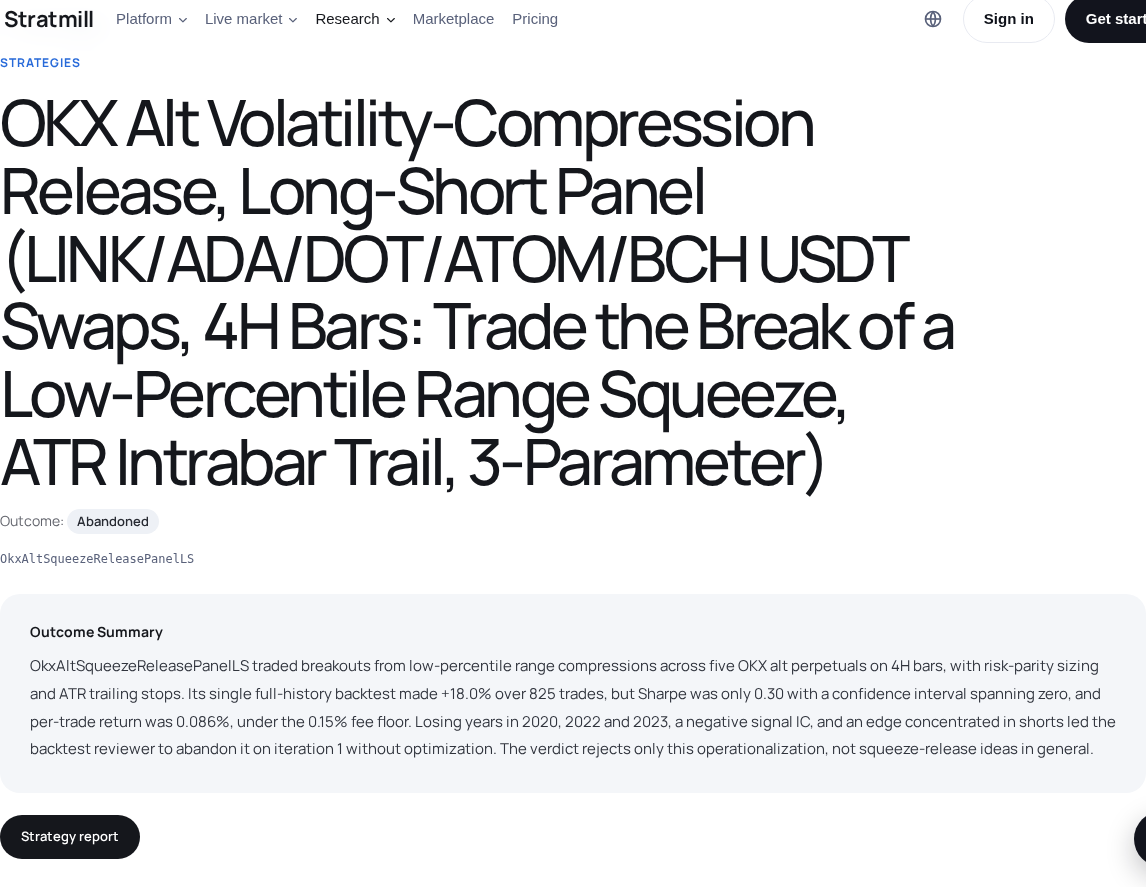
Datatilgjengelighet, instrumenthistorikk, gebyrer og antakelser om ordreutførelse varierer mellom handelsplasser. Gå gjennom dekningen og antakelsene som er registrert for kjøringen din.
Utforsk markedsdataBacktester simulerer fortiden. Papirhandel gir fremoverskuende observasjoner. Resultater med lav konfidens er ikke statistisk bevist, og ingen av delene er et løfte om avkastning.
Utforsk papirhandelÅpning av et arbeidsområde, import av kode eller start av en backtest gir ikke tillatelse til å legge inn ordre med ekte penger. Livehandel krever din godkjenning og en støttet, tilkoblet konto.
Utforsk livehandel