Mô hình hóa điều kiện giao dịch
Kiểm thử ngược sử dụng dữ liệu lịch sử, phí giao dịch tại sàn đã cấu hình và các giả định thực thi phù hợp. Phạm vi dữ liệu, chi phí vốn (funding), trượt giá và tác động thị trường có thể làm thay đổi đáng kể kết quả.
Kiểm thử ngược & xác thực
Hệ thống kiểm thử mã chiến lược trên dữ liệu lịch sử với mức phí và các giả định thực thi đã được cấu hình. Các công cụ tối ưu hóa khảo sát độ ổn định của tham số, trong khi chuyên viên phân tích AI đánh giá bằng chứng và đề xuất bước tiếp theo.
backtest_review.pynet_pnl = gross_pnl - fees
peak = equity.cummax()
drawdown = equity / peak - 1
assert train_end < test_start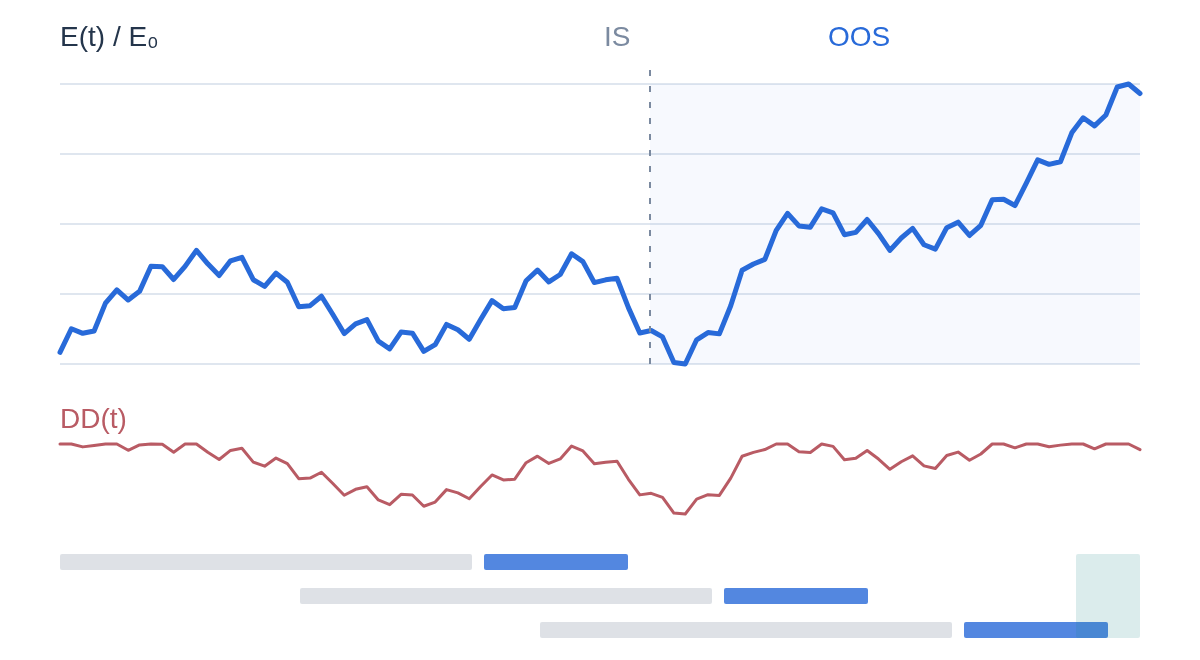
Ví dụ minh họa · không phải kết quả thực tế trực tiếp
Ví dụ minh họa · không phải kết quả thực tế trực tiếp
Các tác nhân AI phát triển ý tưởng, viết mã và đánh giá kết quả kiểm thử. Kết quả rà soát có thể đưa chiến lược trở lại một vòng phát triển tiếp theo.
Một đường cong vốn (equity curve) minh họa cho thấy những trở ngại trên chặng đường. Hãy xem xét mức sụt giảm vốn (drawdown) và chi phí giao dịch trước khi diễn giải kết quả.
So sánh vốn tài khoản với số dư giao dịch đã đóng. Một vị thế đang mở có thể làm thay đổi vốn trước khi giao dịch được đóng.
Kiểm thử ngược sử dụng dữ liệu lịch sử, phí giao dịch tại sàn đã cấu hình và các giả định thực thi phù hợp. Phạm vi dữ liệu, chi phí vốn (funding), trượt giá và tác động thị trường có thể làm thay đổi đáng kể kết quả.
Đọc đường cong vốn, mức sụt giảm vốn, phân phối lợi nhuận và từng giao dịch riêng lẻ. Kiểm tra khoảng thời gian, quy mô mẫu và các giả định cùng với các chỉ số nổi bật.
Phân tích độ nhạy, tối ưu hóa walk-forward và xác thực trên dữ liệu giữ lại (holdout) xem xét kết quả thay đổi ra sao ngoài các tham số và cửa sổ huấn luyện đã chọn.
Một biểu đồ ấn tượng chỉ là điểm khởi đầu để đánh giá. So sánh chi phí giao dịch với lợi thế kỳ vọng, kiểm tra hành vi ngoài mẫu (out-of-sample) và tìm kiếm sự tập trung vào một số ít giao dịch hoặc giai đoạn.
Giai đoạn dữ liệu, sàn giao dịch, phí
Kiểm thử ngược, walk-forward, holdout
Chỉ số, giao dịch, ghi chú đánh giá
Kiểm thử walk-forward khớp mô hình trên một cửa sổ thời gian trước đó và đánh giá trên cửa sổ sau đó. Tập giữ lại (holdout) được dự trữ và nằm ngoài các cửa sổ tối ưu hóa.
Hãy đọc các ngày phân chia thực tế và số lượng giao dịch. Việc tái sử dụng phản hồi từ tập giữ lại qua nhiều lần thử có thể làm suy yếu tính độc lập của nó.
Chiến lược giao dịch càng nhiều, kết quả của nó càng phụ thuộc vào các giả định về thực thi. Di chuyển thanh điều chỉnh trượt giá để xem cùng một kết quả gộp dưới các mức chi phí khác nhau.
Giả định ví dụ: lợi nhuận gộp 12%, tổng giá trị danh nghĩa giao dịch lũy kế bằng 40 lần vốn ban đầu, và phí 2 bps trên mỗi giá trị danh nghĩa giao dịch. Chi phí = doanh số giao dịch (turnover) × (phí + trượt giá); 1 bp = 0,01%. Minh họa tuyến tính; không bao gồm lãi kép, phí funding và tác động thị trường.
Không. Kết quả kiểm thử ngược chỉ mang tính giả định và nhạy cảm với dữ liệu, giả định và cách lựa chọn. Xác thực giúp xem xét các điểm yếu; nó không loại bỏ rủi ro giao dịch.
Không. Đó là các giá trị mặc định được cấu hình cho mô phỏng. Bậc phí sàn giao dịch và quy tắc công cụ tài chính của bạn có thể khác. Hãy xem xét các giả định trước khi diễn giải kết quả.
Kiểm thử walk-forward lặp đi lặp lại việc khớp mô hình trên dữ liệu trước đó và đánh giá trên các khung thời gian sau đó. Xác thực holdout kiểm tra các tham số đã chọn trên một giai đoạn được giữ riêng nằm ngoài các khung thời gian tối ưu hóa đó. Hãy xem xét các ngày tháng, số lượng giao dịch và báo cáo thực tế; việc liên tục sử dụng phản hồi từ holdout có thể làm suy yếu tính độc lập của nó.
Hãy xem xét mức sụt giảm vốn (drawdown), chi phí giao dịch, số lượng và sự phân bố các giao dịch, thời gian nắm giữ và kết quả ngoài mẫu (out-of-sample). Hãy tìm kiếm sự phụ thuộc vào một số lượng nhỏ giao dịch hoặc một giai đoạn thị trường duy nhất. Chỉ riêng lợi nhuận cao không giải thích được chiến lược đã kiếm được lợi nhuận đó bằng cách nào hay những khoản lỗ dọc đường.
Một thiết lập trông có vẻ xuất sắc trong khi các thiết lập lân cận lại hoạt động kém có thể là dễ đổ vỡ. Phân tích độ nhạy cho thấy kết quả thay đổi như thế nào xung quanh các tham số đã chọn. Hãy sử dụng nó cùng với bằng chứng từ walk-forward và holdout khi đánh giá xem liệu mô hình có mang tính khái quát hơn một kết quả được chọn hay không.
Các công cụ giao dịch, giai đoạn dữ liệu, khoảng thời gian của thanh giá (bar interval), quy tắc vào/thoát lệnh, phí giao dịch hoặc giả định về thực thi lệnh khác nhau đều có thể làm thay đổi kết quả. Hãy so sánh cấu hình và dữ liệu sẵn có cùng với các bản ghi giao dịch trước khi diễn giải một sự khác biệt là một sự cải thiện.
Xem xét kết quả cơ sở trên toàn bộ lịch sử trước khi tối ưu hóa. Chuyên viên phân tích dùng bằng chứng để xác định phạm vi tìm kiếm tham số; chẩn đoán trong quá trình huấn luyện không chứng minh hiệu suất ngoài mẫu.
Khám phá tối ưu hóaDùng Backtest Lab để nghiên cứu một chiến lược mà không xem thử nghiệm đó là sự phê duyệt mới cho giao dịch giấy hoặc giao dịch thực. Xem xét mã nguồn, khoảng thời gian dữ liệu và chi phí cùng với kết quả.
Khám phá Backtest LabMột kết quả kiểm thử lịch sử thuận lợi vẫn có thể dựa trên quá ít quan sát độc lập. Nghiên cứu giao dịch giấy có độ tin cậy thấp vẫn giữ nguyên nhãn và không bao giờ tự động cho phép giao dịch bằng tiền thật.
Đọc hướng dẫn xác thựcKhám phá các chiến lược đã công bố hoặc mở một không gian làm việc để xây dựng, kiểm thử và giám sát chiến lược của riêng bạn bằng các tác nhân AI.
Stratmill là nền tảng chiến lược giao dịch AI, không phải dịch vụ tư vấn tài chính hay công ty môi giới. Kết quả backtest và giao dịch giấy chỉ mang tính giả định. Giao dịch tiềm ẩn rủi ro thua lỗ.
Phòng Lab Kiểm thử ngược
Chọn một chiến lược, điều chỉnh các tham số và xem lại chi phí ước tính tính bằng đơn vị sử dụng trước khi bắt đầu kiểm thử ngược hoặc tối ưu hóa.
Bên trong sản phẩm
Chiến lược công khai này đã bị từ chối sau quá trình đánh giá. Hãy xem giả thuyết và các phát hiện được ghi nhận để hiểu vì sao một con số lợi nhuận tiêu đề tích cực là chưa đủ.
Đọc báo cáo công khai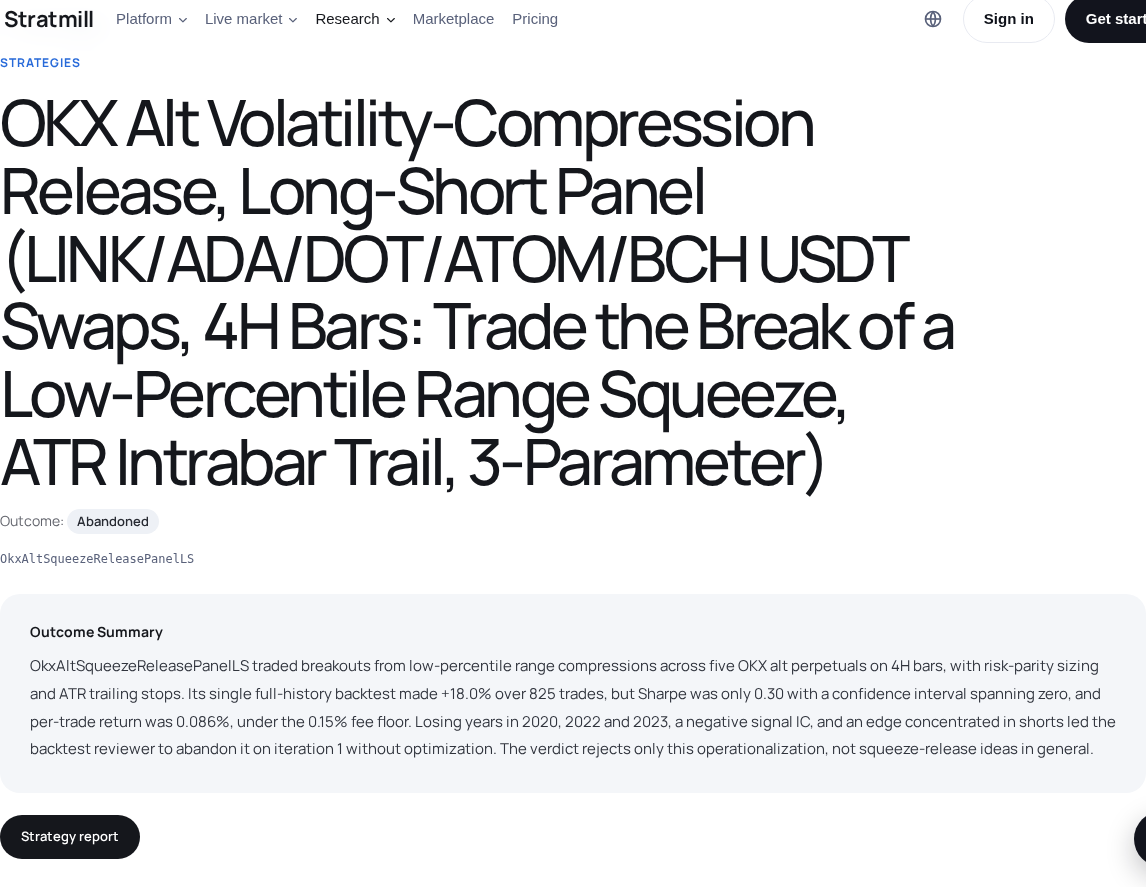
Mức độ sẵn có của dữ liệu, lịch sử công cụ, phí và giả định về khớp lệnh khác nhau tùy sàn. Xem lại phạm vi dữ liệu và các giả định được ghi nhận cho lần chạy của bạn.
Khám phá dữ liệu thị trườngBacktest mô phỏng quá khứ. Giao dịch mô phỏng bổ sung các quan sát trong tương lai. Kết quả có độ tin cậy thấp chưa được chứng minh về mặt thống kê, và cũng không phải là lời hứa về lợi nhuận.
Khám phá giao dịch mô phỏngMở không gian làm việc, nhập mã hoặc bắt đầu backtest không đồng nghĩa với việc cho phép đặt lệnh bằng tiền thật. Giao dịch thực cần có sự chấp thuận của bạn và một tài khoản được kết nối, có hỗ trợ.
Khám phá giao dịch trực tiếp