トレーディング条件をモデル化する
バックテストでは過去のデータ、設定された取引所の手数料、該当する執行に関する前提を使用します。データのカバレッジ、資金調達コスト、スリッページ、マーケットインパクトは結果に大きな影響を与える可能性があります。
バックテストと検証
ファクトリーは、設定された手数料と約定に関する前提条件を用いて、過去のデータで戦略コードをテストします。最適化ツールがパラメータの安定性を検証し、AIアナリストが根拠を評価して次のステップを推奨します。
backtest_review.pynet_pnl = gross_pnl - fees
peak = equity.cummax()
drawdown = equity / peak - 1
assert train_end < test_start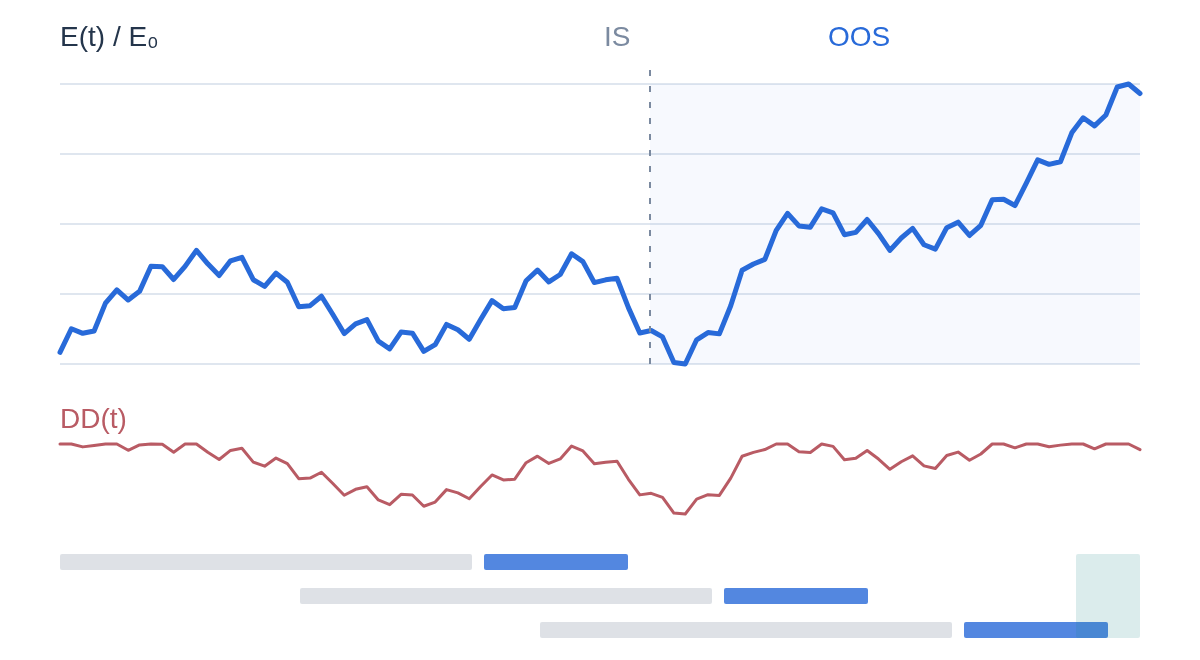
イメージ図・実際の運用結果ではありません
イメージ図・実際の運用結果ではありません
AIエージェントがアイデアを発展させ、コードを記述し、テスト結果を評価します。レビュー結果により、戦略が次の反復に戻されることがあります。
例示的なエクイティカーブは、途中の後退局面も示します。結果を解釈する前に、ドローダウンと取引コストを確認してください。
口座エクイティと決済済み取引の残高を比較してください。オープンポジションは、取引が決済される前にエクイティを変動させることがあります。
バックテストでは過去のデータ、設定された取引所の手数料、該当する執行に関する前提を使用します。データのカバレッジ、資金調達コスト、スリッページ、マーケットインパクトは結果に大きな影響を与える可能性があります。
エクイティカーブ、ドローダウン、リターン分布、個々のトレードを確認してください。主要指標と合わせて、期間、サンプルサイズ、前提条件もチェックしましょう。
感度分析、ウォークフォワード最適化、ホールドアウト検証により、選択したパラメータやトレーニング期間の外で結果がどのように変化するかを調べます。
魅力的なチャートはレビューの出発点にすぎません。トレーディングコストを期待されるエッジと比較し、アウトオブサンプルの挙動を確認し、少数のトレードや期間への集中がないかを調べてください。
データ期間、取引所、手数料
バックテスト、ウォークフォワード、ホールドアウト
指標、トレード、レビューメモ
ウォークフォワードテストは、前の期間でフィットさせ、後の期間で評価します。予約されたホールドアウトは最適化期間の外に保持されます。
実際の分割日とトレード数を確認してください。ホールドアウトからのフィードバックを何度も参照して再利用すると、その独立性が弱まる可能性があります。
戦略の取引頻度が高いほど、その結果は実行に関する前提に大きく依存します。スリッページの設定を変えて、同じグロス結果が異なるコスト下でどうなるかを確認してください。
前提例: グロスリターン12%、累計取引ノーショナルは初期エクイティの40倍、取引ノーショナルあたりの手数料は2ベーシスポイント。コスト = 回転率 × (手数料 + スリッページ); 1ベーシスポイント = 0.01%。線形の説明用モデルであり、複利、ファンディング、マーケットインパクトは含みません。
いいえ。バックテストは仮定に基づくものであり、データ、前提条件、選択バイアスに影響を受けます。検証は弱点を調べる助けにはなりますが、トレーディングリスクを排除するものではありません。
いいえ。これらは設定されたシミュレーションのデフォルト値です。あなたの取引所の料金体系や銘柄ルールとは異なる場合があります。結果を解釈する前に前提条件を確認してください。
ウォークフォワードテストは、より前の期間のデータで繰り返しフィッティングを行い、それより後の期間で評価します。ホールドアウト検証は、選択されたパラメータを、それらの最適化期間の外にある保留期間で確認します。実際の日付、トレード数、レポートを確認してください。ホールドアウトのフィードバックを繰り返し利用すると、その独立性が損なわれる可能性があります。
ドローダウン、取引コスト、トレードの件数と分布、保有期間、アウトオブサンプルの結果を確認してください。少数のトレードや特定の市場局面への依存がないか注意してください。高いリターンだけでは、戦略がどのようにそれを稼いだのか、その過程での損失については説明されません。
近傍の設定の成績が悪いのに、ある設定だけが非常に優れて見える場合、その結果は脆弱である可能性があります。感応度分析は、選択したパラメータの周辺で結果がどのように変化するかを示します。そのパターンが特定の一つの結果にとどまらず、より広く成り立つかどうかを評価する際には、ウォークフォワードおよびホールドアウトの証拠と併せて利用してください。
対象銘柄、データ期間、バー間隔、エントリーとエグジットのルール、手数料、あるいは執行に関する前提の違いによって結果が変わることがあります。差異を改善とみなす前に、設定内容と利用可能なデータを、トレード記録と併せて比較してください。
最適化の前に、全期間のベースラインを確認します。アナリストはその証拠をもとにパラメーター検索を定義します。学習時の診断結果だけでは、アウトオブサンプルの実績は確認できません。
最適化を見るBacktest Labを使って戦略を調査できます。ただし、その実験を新たなペーパー取引やライブ取引の承認として扱わないでください。結果とあわせて、コード、データ期間、コストを確認します。
Backtest Labを見るバックテストがプラスでも、独立した観測数が不足していることがあります。信頼度の低いペーパー調査にはそのラベルが維持され、実資金での取引が自動的に許可されることはありません。
検証ガイドを読む公開された戦略を探索するか、ワークスペースを開いてAIエージェントとともに独自の戦略を構築、テスト、監視しましょう。
StratmillはAI取引戦略プラットフォームであり、金融アドバイスを提供するものでも、ブローカーでもありません。バックテストとペーパートレードの結果は仮想的なものです。取引には損失のリスクが伴います。
バックテストラボ
ストラテジーを選び、パラメーターを調整して、バックテストや最適化を開始する前に推定クレジット消費量を確認してください。
プロダクトの中を見る
この公開ストラテジーはレビュー後に却下されました。仮説と記録された所見を確認し、見出し上のリターンがプラスでも不十分な理由をご覧ください。
公開レポートを読む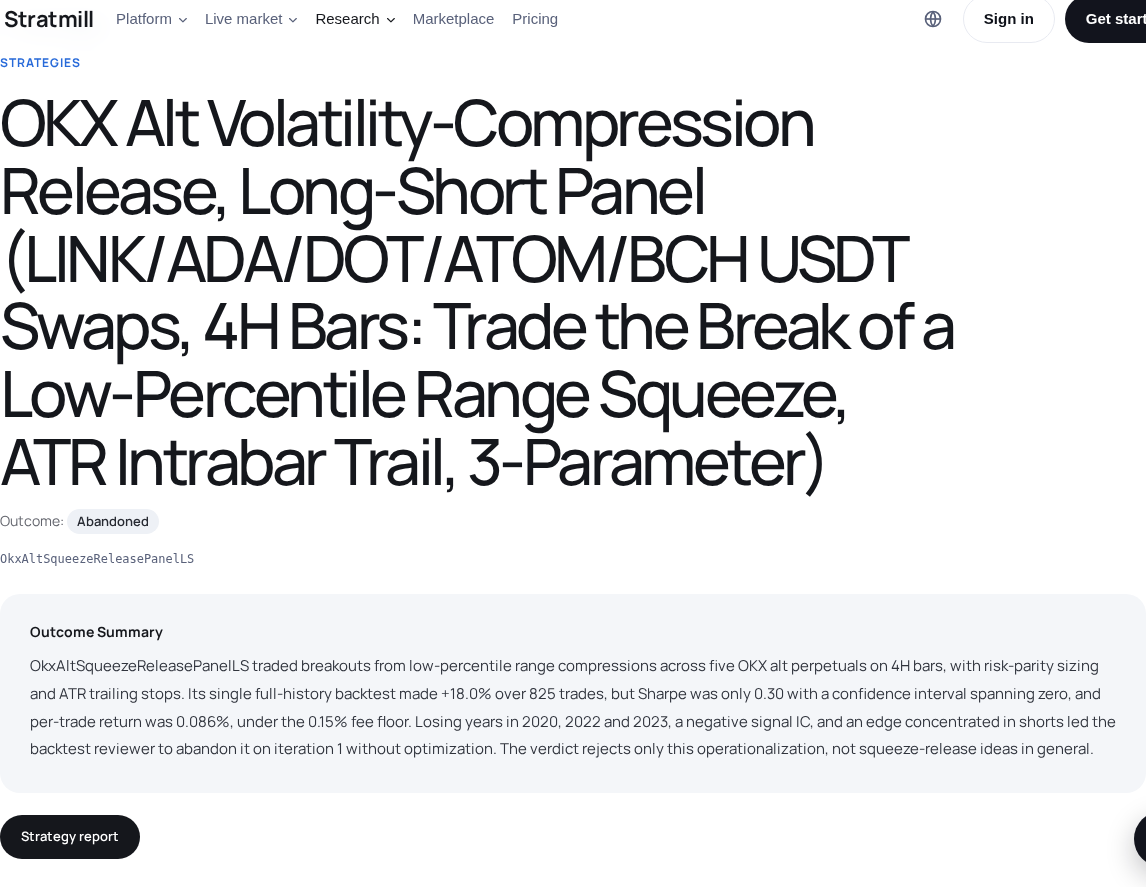
データの利用可能性、銘柄の履歴、手数料、約定に関する前提は取引所によって異なります。実行時に記録された対象範囲と前提を確認してください。
市場データを確認バックテストは過去をシミュレーションします。ペーパートレードでは将来に向けた観測結果が加わります。信頼度の低い結果は統計的に証明されたものではなく、いずれもリターンを約束するものではありません。
ペーパートレードを見るワークスペースを開くこと、コードをインポートすること、バックテストを開始することによって、実資金での注文が承認されることはありません。ライブ執行には、お客様の承認と、接続済みの対応口座が必要です。
ライブ取引を確認