精選資料集,而非網路搜尋
數十種資料集:量化課程筆記與講義、《Machine Learning for Trading》、arXiv 論文、Quantpedia 和 QuantStart 等研究部落格、交易所學習中心、量化問答與論壇,以及 backtrader、Qlib、vn.py 和 Freqtrade 等開源框架的文件與程式碼。
知識圖書館
知識庫是 Stratmill AI 代理閱讀的精選研究資料集,收錄書籍、課程筆記、講義筆記本、論文、文章及開源交易程式碼,並連同圖表和插圖一併保存。您可以搜尋、閱讀,並將任何文件送入研究管線。
所有 Stratmill 帳戶皆可使用,包括免費方案。
library_refiner.pyhits = library.search("ATR stop")
page = library.read(hits[0])
ideas = refine(strategy, page)
assert all(i.citation for i in ideas)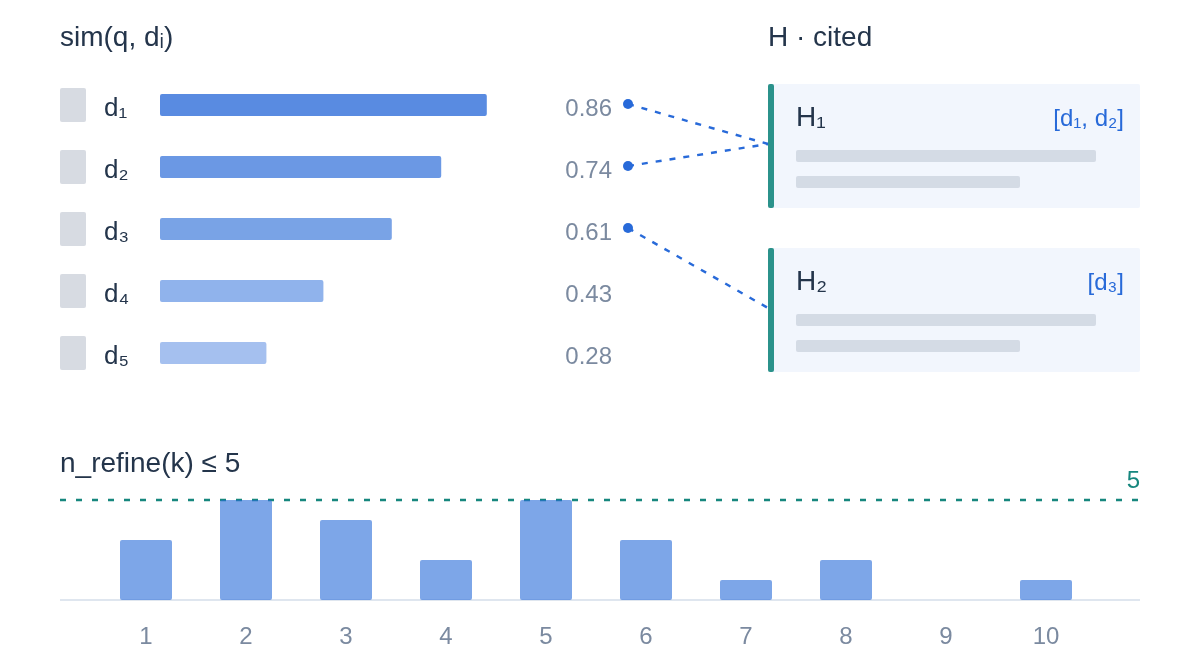
示意範例,非實際即時結果
您與代理共用同一份資料集,因此每項建議都能追溯至其來源頁面。
數十種資料集:量化課程筆記與講義、《Machine Learning for Trading》、arXiv 論文、Quantpedia 和 QuantStart 等研究部落格、交易所學習中心、量化問答與論壇,以及 backtrader、Qlib、vn.py 和 Freqtrade 等開源框架的文件與程式碼。
文件會逐頁保存,從中擷取的圖表和圖表頁面也會附在文件中,讓您閱讀圖表時能同時看到說明它的段落。
段落搜尋可比對 ATR stop 或均線等英文和中文詞彙,並為符合條件的段落排序及標示您的搜尋詞。您可以依館藏篩選,也可以逐份瀏覽館藏中的文件。
文件會成為研究輸入,而非捷徑:由此產生的所有內容都會像其他想法一樣接受測試。
依詞彙尋找段落,並依館藏縮小範圍。
開啟包含插圖和來源連結的頁面。
將文件送交研究主管,並可附上備註。
每個產生的假設都會經過編碼、驗證、回測和最佳化。
開發策略時,代理也會使用同一個知識庫。
審查若要求策略再進行一次迭代,知識庫改進工具就會閱讀與該策略相關的知識庫頁面和插圖,並提出最多五項具體改進建議,例如進場篩選條件、停損或部位規模規則。每項建議都會註明來源文件及頁碼,策略開發者會在下一次迭代中參考。策略擁有者也可以隨時在策略頁面提出改進要求。
每次提出新假設的要求,也會讓研究主管從外部館藏輪流取得少量文件,並附上來源位址,讓新想法能參考整個知識庫,而非僅依賴模型已知的內容。改進建議及其引用來源會列在策略頁面上,點選引用即可在知識庫中開啟來源頁面。
登入後,即可在工作區的知識庫頁面使用各項操作。
水平捲動以查看所有欄位。
| 操作 | 操作結果 | 須知 |
|---|---|---|
| 搜尋 | 列出相關段落、標示搜尋詞,並顯示符合條件的頁面中最多三張插圖。 | 簡短的詞彙效果最好;若搜尋沒有結果,請試試其他語言。 |
| 閱讀 | 一次開啟一頁,附有圖表和原始來源連結。 | 若研究使用的來源未重新公開,您會看到摘錄和連往來源全文的連結。 |
| 送出至策略工廠 | 研究主管會將文件轉化為假設,並在工作區中送入完整管線執行。 | 這會計入您的每日額度,就像您提交的任何想法一樣,並需要积分。 |
| 从知识库精炼 | 知識庫改進工具會為您的其中一項策略提出最多五項附來源的改進建議。 | 審查要求策略再進行一次迭代時,精煉器也會自動執行。 |
任何登入 Stratmill 帳戶的使用者,包括免費方案使用者,都可以搜尋並閱讀。將文件送入流程會像您提交任何想法一樣,使用每日額度和积分。
不會。文件送交研究主管之前會移除程式碼區塊,由研究主管用自己的文字描述其中的機制。接著,策略開發者會為 Stratmill 支援的平台撰寫自己的實作,策略頁面也會註明該文件為來源。
不一定。有些來源僅供研究使用,不會重新公開;這類文件會顯示摘錄,並連結至來源處的全文。
不。優化建議是有文件記錄的提案。修改後的策略會經過驗證、以真實費用建模進行回測,並再次審查;其結果也可能變差。
請前往策略頁面的「知識庫改進建議」區塊。每項建議都會顯示其引用來源,策略擁有者也可以在此提出新的改進要求。
搜尋知識庫、將文件送入管線,並在策略頁面追蹤附有來源的改進建議。
Stratmill 是 AI 交易策略平台,不提供財務建議,也不是經紀商。回測與模擬交易結果均屬假設性結果。交易涉及虧損風險。