পূর্বাভাসকে অর্ডার থেকে আলাদা করুন
একটি সিগন্যাল দিক ও প্রত্যয়ের প্রকাশ। পজিশনের আকার নির্ধারণ, পুনঃভারসাম্যায়ন ও এক্সিকিউশন নির্ধারণ করে সেই পূর্বাভাস কীভাবে একটি ট্রেডিং স্ট্র্যাটেজিতে রূপ নেবে।
আলফা ও সিগন্যাল
AI এজেন্টরা ট্রেডিং-সংক্রান্ত অনুমান ও স্ট্র্যাটেজির কোড তৈরি করে। Stratmill-এ এমন সিগন্যাল-গবেষণা উপাদানও রয়েছে, যা পূর্বাভাস মূল্যায়ন করে, টার্নওভার ও খরচ বিবেচনায় নেয় এবং একটি অভিন্ন ঝুঁকি মডেলের অধীনে সিগন্যালগুলোকে একত্র করে।
প্রতিটি মূল্যায়ন আপনার ওয়ার্কস্পেসের Alpha Signals পাতায় তালিকাভুক্ত থাকে। সম্মিলিত সিগন্যাল বুকস এখনও ইঞ্জিনের একটি সক্ষমতা।
signal_evaluation.pyresult = evaluate_signal(
forecast, next_return,
round_trip_cost=cost,
)
net_edge = result.net_edge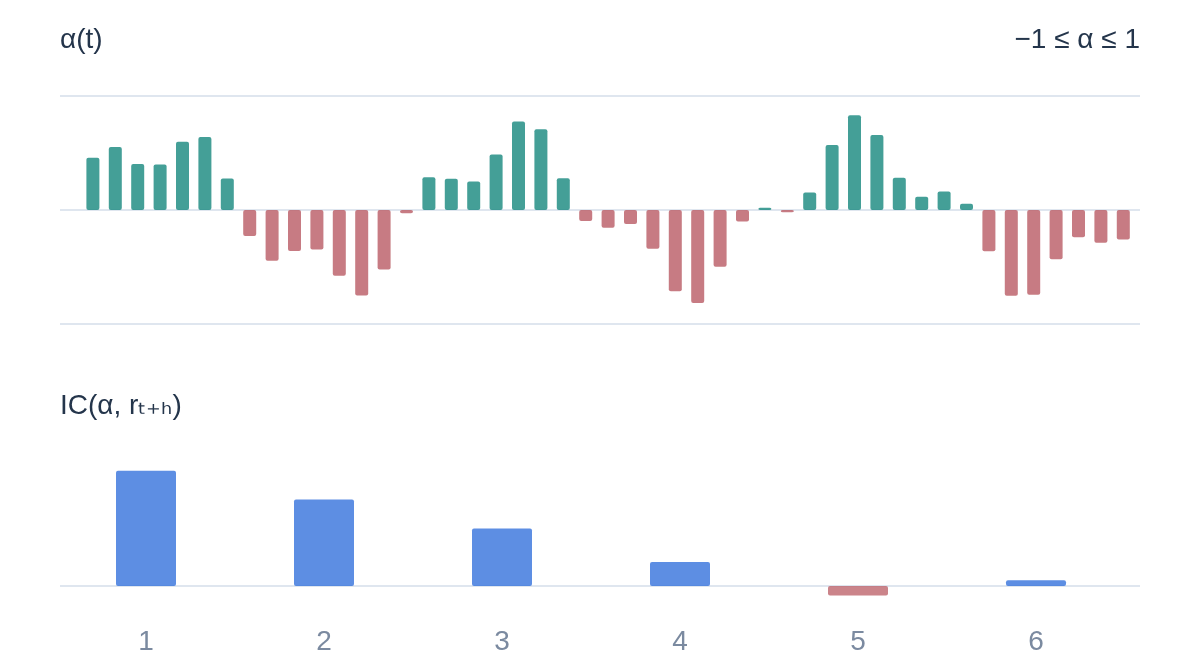
দৃষ্টান্তমূলক উদাহরণ · লাইভ ফলাফল নয়
ইন্টারঅ্যাক্টিভ উদাহরণ
AI-উৎপাদিত একটি ধারণার জন্য পরিমাপযোগ্য প্রমাণ প্রয়োজন। ধারাবাহিক পর্যবেক্ষণ উন্মোচন করে পূর্বাভাসের স্কোরের সঙ্গে তার পরবর্তী রিটার্ন তুলনা করুন।
এই ছোট উদাহরণে ধনাত্মক সহসম্পর্ক থাকলেই তা ট্রেডিংয়ে কাজে লাগানোর মতো সুবিধা প্রমাণ করে না। সংকেতগুলো একত্র করার আগে পূর্বাভাসের সময়সীমা, স্বাধীন নমুনা, লেনদেনের পরিমাণ ও খরচ যাচাই করুন।
পরবর্তী-বার রিটার্ন (%)
পূর্বাভাসের স্কোর
প্রাথমিক পর্যবেক্ষণগুলো থেকে পাওয়া অনুমান খুবই অনিশ্চিত।
নতুন পর্যবেক্ষণগুলো আপাত সম্পর্ককে দুর্বল করতে পারে।
কোনো সিদ্ধান্তে পৌঁছানোর আগে সম্পূর্ণ নমুনা এবং এর অনিশ্চয়তা পর্যালোচনা করুন।
এই ধাপটি কীভাবে AI ট্রেডিং-স্ট্র্যাটেজি ফ্যাক্টরিতে অবদান রাখে তা অন্বেষণ করুন।
একটি সিগন্যাল দিক ও প্রত্যয়ের প্রকাশ। পজিশনের আকার নির্ধারণ, পুনঃভারসাম্যায়ন ও এক্সিকিউশন নির্ধারণ করে সেই পূর্বাভাস কীভাবে একটি ট্রেডিং স্ট্র্যাটেজিতে রূপ নেবে।
সিগন্যাল মূল্যায়নে ইনফরমেশন কো-অ্যাফিশিয়েন্ট, পরিসংখ্যানগত প্রমাণ, টার্নওভার, নেট এজ এবং বিদ্যমান পূর্বাভাসের সঙ্গে পারস্পরিক সম্পর্ক বিবেচনা করা হয়।
সিগন্যাল লাইব্রেরিতে প্রত্যাখ্যানসহ প্রতিটি মূল্যায়নের সিদ্ধান্ত নথিভুক্ত থাকে, আর Alpha Signals পাতায় সেগুলো দেখা যায়। খরচের পর যে পূর্বাভাস আর কার্যকর থাকে না, সেটিও গবেষণার একটি উপযোগী ফল।
একটি পূর্বাভাস নিজে কার্যকর হতে পারে, অথচ একই এক্সপোজার বহনকারী কোনো বুকে সামান্যই মূল্য যোগ করতে পারে। এর তথ্যগত মান ও অবদান—দুটিই মূল্যায়ন করুন।
প্রস্তাবিত প্রভাব ও পূর্বাভাসের সময়সীমা নির্ধারণ করুন।
তথ্য, টার্নওভার ও নেট এজ পরিমাপ করুন।
পূর্বাভাসগুলোর ওজন নির্ধারণ করুন এবং সম্মিলিত এক্সপোজারের আকার নির্ধারণ করুন।
অবদানগুলো পরীক্ষা করুন এবং সিগন্যালটি বাদ দিলে ফলাফলের সঙ্গে তুলনা করুন।
কোনো একক পরিসংখ্যানই একটি পূর্বাভাসকে অনুমোদিত স্ট্র্যাটেজিতে পরিণত করে না। সিগন্যাল মূল্যায়ন স্ট্র্যাটেজি যাচাই, ব্যাকটেস্টিং ও প্রকাশ-পর্যালোচনার পূর্ববর্তী ধাপ।
সব কলাম দেখতে অনুভূমিকভাবে স্ক্রল করুন।
| পরিমাপ | যে প্রশ্নের উত্তর দেয় | যা নজরে রাখবেন |
|---|---|---|
| ইনফরমেশন কো-অ্যাফিশিয়েন্ট | পূর্বাভাসটি কি পরবর্তী রিটার্নের সঙ্গে সামঞ্জস্যপূর্ণ? | নমুনার আকার, অনিশ্চয়তা ও পূর্বাভাসের সময়সীমা। |
| টার্নওভার ও নেট এজ | অনুসরণ করার খরচের পরও কি আনুমানিক প্রভাবটি টিকে থাকে? | ট্রেডিং খরচ ও পূর্বাভাসের পরিবর্তন মোট এজকে ক্ষয় করতে পারে। |
| পারস্পরিক সহসম্পর্ক | এই পূর্বাভাসটি কি ইতিমধ্যে বুকে থাকা কোনো পূর্বাভাসের মতো? | ভিন্ন নাম হলেও একই অন্তর্নিহিত বাজি বোঝাতে পারে। |
| অবদান | সম্মিলিত বুকের ফলাফল তার সিগন্যালগুলোর মধ্যে কীভাবে বণ্টিত হয়? | নথিভুক্ত অ্যাট্রিবিউশন একটি বণ্টন; সিগন্যালটির প্রান্তিক প্রভাব অধ্যয়নের জন্য সিগন্যালসহ ও সিগন্যালবিহীন রান তুলনা করুন। |
আলফা গবেষণা এমন একটি পূর্বাভাসযোগ্য প্রভাব খোঁজে, যা বিদ্যমান এক্সপোজার বা বেঞ্চমার্কের অতিরিক্ত রিটার্নে অবদান রাখতে পারে। আলফা-সংক্রান্ত অনুমান হলো পরীক্ষাযোগ্য দাবি, অতিরিক্ত রিটার্নের প্রতিশ্রুতি নয়।
আপনার ওয়ার্কস্পেসের Alpha Signals পৃষ্ঠায় রয়েছে সিগন্যাল লাইব্রেরি। এতে আপনার কৌশলগুলোর জন্য পাইপলাইনে নথিভুক্ত প্রতিটি পূর্বাভাস মূল্যায়ন তালিকাভুক্ত থাকে—গৃহীত হোক বা প্রত্যাখ্যাত—সঙ্গে থাকে তথ্য সহগ, প্রতি মেয়াদে মোট ও নিট এজ, খরচ, সময়সীমা এবং সিদ্ধান্ত। পর্যায় বা সিদ্ধান্ত অনুযায়ী ফিল্টার করুন, কৌশল বা উপকরণ দিয়ে খুঁজুন, অথবা প্ল্যাটফর্মের কৌশলগুলো দেখুন; সেগুলোর মূল্যায়ন পড়তে পারেন সাইন-ইন করা যেকোনো ব্যবহারকারী।
তিনটি। বেসলাইন হলো প্রথম পূর্ণ ব্যাকটেস্ট, কোনো পর্যালোচনা বা টিউনিংয়ের আগে। অপ্টিমাইজড রিপ্লে টিউনিংয়ের জন্য ব্যবহৃত একই ডেটায় অপ্টিমাইজ করা প্যারামিটারগুলো আবার চালায়, তাই এটি ইন-স্যাম্পল; কখনোই আউট-অফ-স্যাম্পল প্রমাণ নয়। ফাইনাল পরীক্ষা হলো সংরক্ষিত শেষ উইন্ডোতে একবারের মূল্যায়ন, কৌশলটি উত্তীর্ণ হোক বা না হোক, যা সংরক্ষিত থাকে।
না। লাইভ মার্কেট ইন্ডিকেটর বর্তমান বাজার পরিস্থিতি বর্ণনা করে। গবেষণার সিগন্যাল হলো পরবর্তী ফলাফলের বিপরীতে মূল্যায়িত একটি পূর্বাভাস; একা কোনো ইন্ডিকেটর ট্রেডযোগ্য এজের প্রমাণ নয়।
সিগন্যাল-বুক উপাদানটি ওজনযুক্ত পূর্বাভাসগুলোকে একত্র করে একটি একক পজিশনে রূপ দেয় এবং এর ঝুঁকি ও পুনঃভারসাম্য ব্যবস্থাপনা করে।
না। সিগন্যাল গ্রহণযোগ্য হওয়া গবেষণাভিত্তিক একটি সিদ্ধান্ত। এর ফলে তৈরি কৌশলটির তখনও যাচাই, পরীক্ষা, পর্যালোচনা এবং পেপার ট্রেডিংয়ে অন্তর্ভুক্তির অনুমোদন প্রয়োজন; লাইভ ট্রেডিং সম্পাদনের জন্য অতিরিক্তভাবে সংশ্লিষ্ট অ্যাকাউন্টের নির্দিষ্ট অনুমোদন ও পরিচালনাগত যাচাই প্রয়োজন।
না। বুকটি P&L-এর অংশভিত্তিক বণ্টন নথিভুক্ত করে। সিগন্যালসহ ও সিগন্যালবিহীন তুলনা তার অবদান দেখার আরেকটি উপায়, তবে কোনোটিই ভবিষ্যৎ আচরণ সম্পর্কে অনিশ্চয়তা দূর করে না।
স্ট্র্যাটেজি ফ্যাক্টরিজুড়ে AI এজেন্ট, টেস্টিং ইঞ্জিন ও এক্সিকিউশন কন্ট্রোল কীভাবে একসঙ্গে কাজ করে তা দেখুন।
Stratmill একটি AI ট্রেডিং-স্ট্র্যাটেজি প্ল্যাটফর্ম—এটি আর্থিক পরামর্শ বা ব্রোকার নয়। ব্যাকটেস্ট ও পেপার-ট্রেডিংয়ের ফলাফল কাল্পনিক। ট্রেডিংয়ে ক্ষতির ঝুঁকি রয়েছে।