Prognosen von Orders trennen
Ein Signal drückt Richtung und Überzeugungsgrad aus. Positionsgrößenbestimmung, Neugewichtung und Ausführung bestimmen, wie diese Prognose zu einer Handelsstrategie wird.
Alpha und Signale
KI-Agenten entwickeln Handelshypothesen und Strategiecode. Stratmill umfasst außerdem Komponenten zur Signalforschung, die Prognosen bewerten, Handelsumsatz und Kosten berücksichtigen und Signale unter einem gemeinsamen Risikomodell kombinieren.
Jede Auswertung wird auf der Seite „Alpha Signals“ in Ihrem Workspace aufgeführt. Zusammengeführte Signalbücher bleiben eine Funktion der Engine.
signal_evaluation.pyresult = evaluate_signal(
forecast, next_return,
round_trip_cost=cost,
)
net_edge = result.net_edge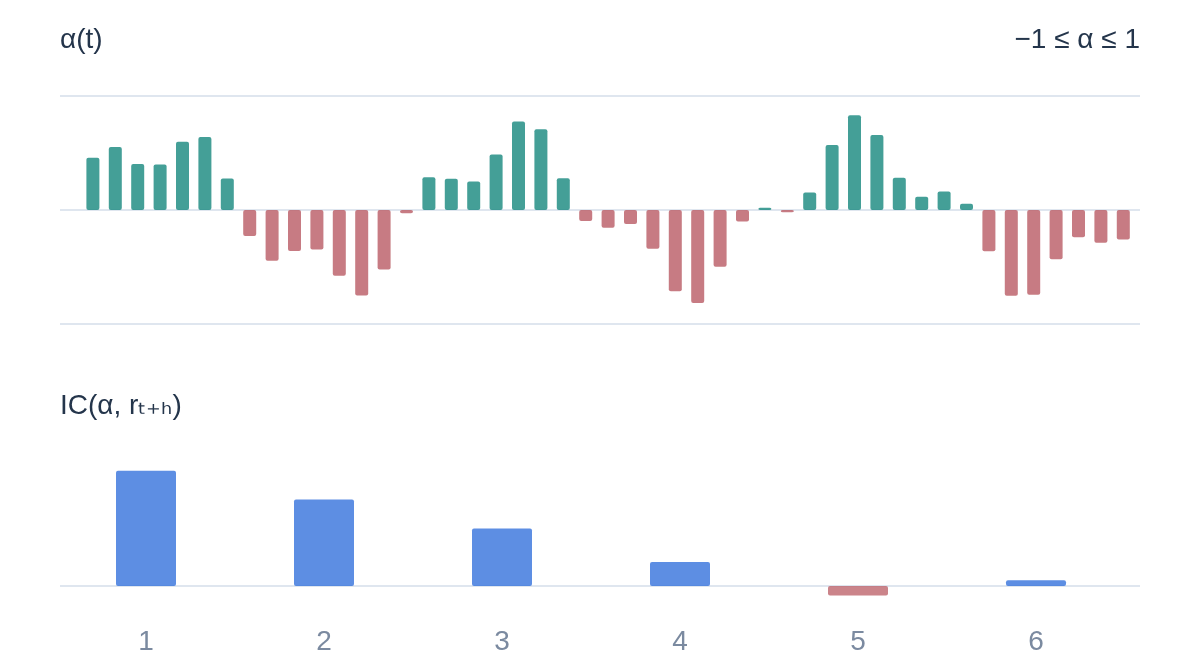
Illustratives Beispiel · kein Live-Ergebnis
Interaktive Illustration
Eine von KI erzeugte Idee braucht messbare Belege. Blende aufeinanderfolgende Beobachtungen ein, um einen Prognosewert mit der darauf folgenden Rendite zu vergleichen.
Eine positive Korrelation in diesem kleinen Beispiel belegt keinen im Handel nutzbaren Vorteil. Prüfen Sie den Prognosehorizont, unabhängige Stichproben, den Handelsumsatz und die Kosten, bevor Sie Signale kombinieren.
Rendite des nächsten Balkens (%)
Prognosewert
Die ersten Beobachtungen liefern nur eine fragile Schätzung.
Neue Beobachtungen können die scheinbare Beziehung abschwächen.
Überprüfe die gesamte Stichprobe und ihre Unsicherheit, bevor du eine Schlussfolgerung ziehst.
Erkunden Sie, wie diese Phase zur KI-Fabrik für Handelsstrategien beiträgt.
Ein Signal drückt Richtung und Überzeugungsgrad aus. Positionsgrößenbestimmung, Neugewichtung und Ausführung bestimmen, wie diese Prognose zu einer Handelsstrategie wird.
Die Signalauswertung berücksichtigt den Informationskoeffizienten, statistische Evidenz, Umschlagshäufigkeit, den Netto-Mehrwert und die Korrelation mit bestehenden Prognosen.
Die Signalbibliothek erfasst jedes Auswertungsurteil, auch Ablehnungen, und auf der Seite „Alpha Signals“ werden sie angezeigt. Eine Prognose, die nach Abzug der Kosten verschwindet, ist ein nützliches Forschungsergebnis.
Eine Prognose kann für sich genommen nützlich sein und dennoch wenig zu einem Buch beitragen, das bereits dasselbe Exposure trägt. Bewerten Sie sowohl ihre Information als auch ihren Beitrag.
Definieren Sie den vorgeschlagenen Effekt und den Prognosehorizont.
Information, Umschlagshäufigkeit und Netto-Mehrwert messen.
Prognosen gewichten und das kombinierte Exposure dimensionieren.
Beiträge prüfen und mit dem entfernten Signal vergleichen.
Keine einzelne Kennzahl macht aus einer Prognose eine zugelassene Strategie. Die Signalauswertung ist der Strategieverifizierung, dem Backtesting und der Freigabeprüfung vorgelagert.
Horizontal scrollen, um alle Spalten zu sehen.
| Messgröße | Beantwortete Frage | Worauf Sie achten sollten |
|---|---|---|
| Informationskoeffizient | Stimmt die Prognose mit den anschließenden Renditen überein? | Stichprobengröße, Unsicherheit und Prognosehorizont. |
| Umschlagshäufigkeit und Netto-Mehrwert | Bleibt der geschätzte Effekt nach den Kosten seiner Umsetzung bestehen? | Handelskosten und Prognoseänderungen können den Brutto-Mehrwert aufzehren. |
| Korrelation | Ähnelt diese Prognose einer, die bereits im Buch enthalten ist? | Ein anderer Name kann dennoch dieselbe zugrunde liegende Wette beschreiben. |
| Beitrag | Wie wird das Ergebnis des kombinierten Buchs auf seine Signale verteilt? | Die erfasste Attribution ist eine Zuordnung; vergleichen Sie einen Durchlauf ohne das Signal, um seine marginale Wirkung zu untersuchen. |
Alphaforschung sucht nach einem prognostischen Effekt, der über ein bestehendes Exposure oder eine Benchmark hinaus zu Renditen beitragen kann. Eine Alpha-Hypothese ist eine zu prüfende Behauptung, kein Versprechen auf Überschussrenditen.
Auf der Seite „Alpha Signals“ in Ihrem Workspace, in der Signalbibliothek. Dort werden alle Prognoseauswertungen aufgeführt, die die Pipeline für Ihre Strategien registriert hat – angenommen oder abgelehnt – einschließlich Informationskoeffizient, Brutto- und Netto-Edge pro Periode, Kosten, Horizont und Urteil. Filtern Sie nach Phase oder Urteil, suchen Sie nach Strategie oder Instrument und wechseln Sie zu Plattformstrategien, deren Auswertungen alle angemeldeten Nutzer lesen können.
Drei. Baseline ist der erste vollständige Backtest, vor jeder Prüfung oder Optimierung. Beim optimierten Replay werden die optimierten Parameter mit den Daten erneut abgespielt, auf denen sie abgestimmt wurden. Es handelt sich daher um In-Sample-Daten und niemals um Out-of-Sample-Evidenz. Final Exam ist der einmalige Durchlauf auf dem reservierten finalen Zeitfenster, der unabhängig davon gespeichert bleibt, ob die Strategie bestanden hat oder nicht.
Nein. Live-Marktindikatoren beschreiben die aktuellen Marktbedingungen. Ein Forschungssignal ist eine Prognose, die anhand nachfolgender Ergebnisse bewertet wird; ein Indikator allein ist kein Beleg für einen handelbaren Mehrwert.
Die Signalbuch-Komponente fasst gewichtete Prognosen zu einer einzigen Position zusammen und steuert deren Risiko und Neugewichtung.
Nein. Die Akzeptanz eines Signals ist ein Forschungsurteil. Die daraus entstehende Strategie benötigt weiterhin Verifizierung, Tests, Prüfung und Zulassung für den Paper-Handel; die Live-Ausführung erfordert zusätzlich eine kontospezifische Autorisierung und operative Prüfungen.
Nein. Das Portfolio erfasst eine anteilsbasierte Zuordnung von Gewinnen und Verlusten. Ein Vergleich mit und ohne ein Signal bietet eine weitere Sicht auf dessen Beitrag. Keiner der beiden Ansätze beseitigt jedoch die Unsicherheit über das künftige Verhalten.
Sehen Sie, wie KI-Agenten, Test-Engines und Ausführungskontrollen in der gesamten Strategiefabrik zusammenwirken.
Stratmill ist eine KI-Plattform für Handelsstrategien, keine Finanzberatung und kein Broker. Backtest- und Paper-Trading-Ergebnisse sind hypothetisch. Der Handel birgt das Risiko von Verlusten.