Handelsbedingungen modellieren
Backtests verwenden historische Daten, konfigurierte Handelsplatzgebühren und geltende Ausführungsannahmen. Datenabdeckung, Finanzierungskosten, Slippage und Marktauswirkungen können das Ergebnis wesentlich verändern.
Backtesting & Validierung
Die Strategiefabrik testet Strategiecode anhand historischer Daten unter Berücksichtigung der konfigurierten Gebühren und Ausführungsannahmen. Optimierungswerkzeuge untersuchen die Parameterstabilität, während ein KI-Analyst die Ergebnisse bewertet und den nächsten Schritt empfiehlt.
backtest_review.pynet_pnl = gross_pnl - fees
peak = equity.cummax()
drawdown = equity / peak - 1
assert train_end < test_start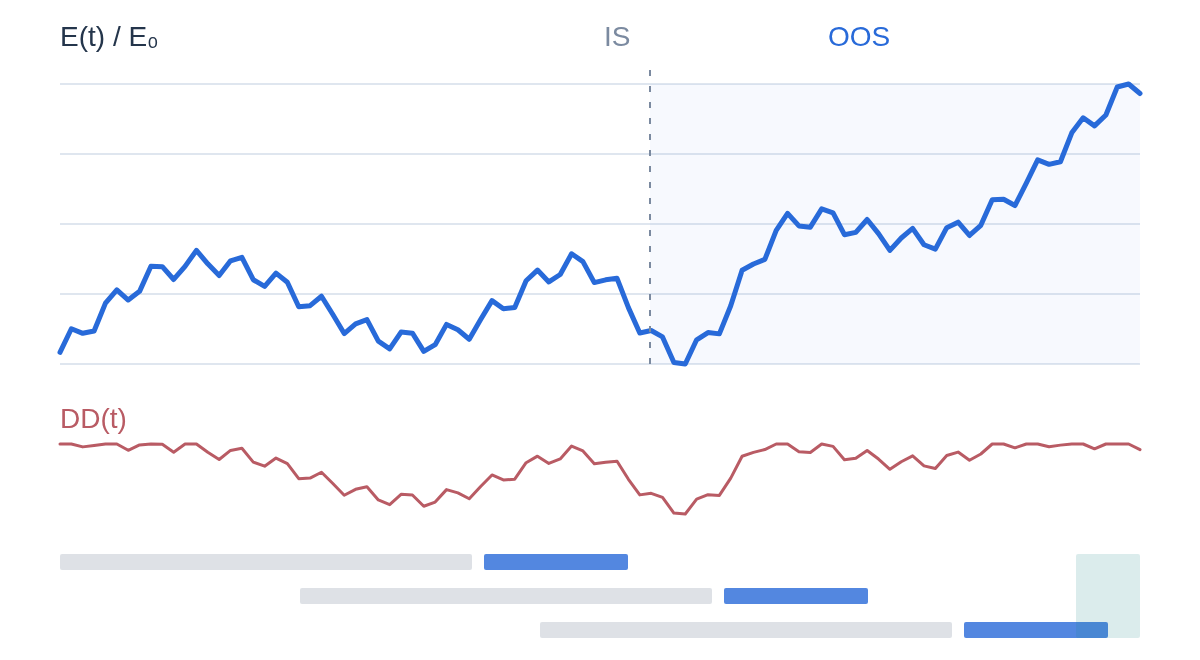
Illustratives Beispiel · kein Live-Ergebnis
Illustratives Beispiel · kein Live-Ergebnis
KI-Agenten entwickeln die Idee, schreiben Code und bewerten die Testergebnisse. Review-Ergebnisse können die Strategie zur nächsten Iteration zurückschicken.
Eine beispielhafte Eigenkapitalkurve zeigt Rückschläge entlang des Weges. Prüfen Sie Drawdown und Handelskosten, bevor Sie ein Ergebnis interpretieren.
Vergleichen Sie das Kontoeigenkapital mit dem Saldo geschlossener Trades. Eine offene Position kann das Eigenkapital verändern, bevor ein Trade geschlossen wird.
Backtests verwenden historische Daten, konfigurierte Handelsplatzgebühren und geltende Ausführungsannahmen. Datenabdeckung, Finanzierungskosten, Slippage und Marktauswirkungen können das Ergebnis wesentlich verändern.
Betrachten Sie die Equity-Kurve, Drawdowns, Renditeverteilung und einzelne Trades. Prüfen Sie neben den Kennzahlen auch Zeitraum, Stichprobengröße und Annahmen.
Sensitivitätsanalyse, Walk-Forward-Optimierung und Holdout-Validierung untersuchen, wie sich Ergebnisse außerhalb der gewählten Parameter und Trainingsfenster verändern.
Ein überzeugendes Diagramm ist ein Ausgangspunkt für die Prüfung. Vergleichen Sie die Handelskosten mit dem erwarteten Edge, untersuchen Sie das Out-of-Sample-Verhalten und achten Sie auf eine Konzentration auf wenige Trades oder Zeiträume.
Datenzeitraum, Handelsplatz, Gebühren
Backtest, Walk-Forward, Holdout
Kennzahlen, Trades, Prüfnotizen
Beim Walk-Forward-Testing wird an einem früheren Fenster angepasst und an einem späteren bewertet. Der reservierte Holdout-Zeitraum bleibt außerhalb der Optimierungsfenster.
Lesen Sie die tatsächlichen Split-Daten und Trade-Anzahlen. Wiederholtes Einbeziehen von Holdout-Rückmeldungen über viele Versuche kann dessen Unabhängigkeit schwächen.
Je häufiger eine Strategie handelt, desto stärker hängt ihr Ergebnis von den Ausführungsannahmen ab. Bewegen Sie den Slippage-Regler, um dasselbe Bruttoergebnis unter verschiedenen Kosten zu sehen.
Beispielhafte Annahmen: 12% Bruttorendite, kumuliertes gehandeltes Nominalvolumen entsprechend dem 40-Fachen des Startkapitals und 2 Bps Gebühr je gehandeltem Nominalvolumen. Kosten = Umschlag × (Gebühr + Slippage); 1 Bp = 0,01%. Lineare Illustration; ohne Zinseszins, Finanzierungskosten und Marktwirkung.
Nein. Backtests sind hypothetisch und reagieren empfindlich auf Daten, Annahmen und Auswahl. Validierung hilft dabei, Schwachstellen zu untersuchen, beseitigt aber nicht das Handelsrisiko.
Nein. Es handelt sich um konfigurierte Simulationsstandardwerte. Ihre Börsenstufe und die Instrumentenregeln können abweichen. Prüfen Sie die Annahmen, bevor Sie das Ergebnis interpretieren.
Beim Walk-Forward-Test wird wiederholt auf früheren Daten angepasst und auf späteren Zeitfenstern ausgewertet. Die Holdout-Validierung prüft die gewählten Parameter anhand eines reservierten Zeitraums außerhalb dieser Optimierungsfenster. Prüfen Sie die tatsächlichen Zeiträume, Trade-Anzahlen und Berichte; wiederholtes Nutzen des Holdout-Feedbacks kann dessen Unabhängigkeit schwächen.
Prüfen Sie Drawdowns, Handelskosten, Anzahl und Verteilung der Trades, Haltedauern und Out-of-Sample-Ergebnisse. Achten Sie auf eine Abhängigkeit von wenigen Trades oder einer einzigen Marktperiode. Eine hohe Rendite allein erklärt weder, wie die Strategie sie erzielt hat, noch die zwischenzeitlichen Verluste.
Eine Einstellung, die hervorragend aussieht, während ihre Nachbarwerte schlecht abschneiden, kann fragil sein. Die Sensitivitätsanalyse zeigt, wie sich das Ergebnis um die gewählten Parameter herum verändert. Nutzen Sie sie zusammen mit Walk-Forward- und Holdout-Evidenz, um zu beurteilen, ob das Muster über ein einzelnes ausgewähltes Ergebnis hinausreicht.
Unterschiedliche Instrumente, Datenzeiträume, Bar-Intervalle, Ein- und Ausstiegsregeln, Gebühren oder Annahmen zur Orderausführung können das Ergebnis verändern. Vergleichen Sie die Konfiguration und die verfügbaren Daten zusammen mit den Trade-Aufzeichnungen, bevor Sie einen Unterschied als Verbesserung interpretieren.
Prüfe vor der Optimierung die Basiswerte über den gesamten historischen Zeitraum. Der Analyst nutzt die Erkenntnisse, um die Parametersuche festzulegen; Trainingsdiagnosen belegen keine Leistung außerhalb der Stichprobe.
Optimierung erkundenUntersuche eine Strategie im Backtest Lab, ohne das Experiment als neue Freigabe für Paper-Trading oder Live-Handel zu behandeln. Prüfe neben dem Ergebnis auch den Code, den Datenzeitraum und die Kosten.
Backtest Lab entdeckenAuch ein positiver Backtest kann auf zu wenigen unabhängigen Beobachtungen beruhen. Paper-Forschung mit geringer Zuverlässigkeit behält diese Kennzeichnung und autorisiert niemals automatisch den Handel mit echtem Geld.
Validierungsleitfaden lesenErkunden Sie veröffentlichte Strategien oder öffnen Sie einen Workspace, um mit KI-Agenten Ihre eigene Strategie zu erstellen, zu testen und zu überwachen.
Stratmill ist eine KI-Plattform für Handelsstrategien, keine Finanzberatung und kein Broker. Backtest- und Paper-Trading-Ergebnisse sind hypothetisch. Der Handel birgt das Risiko von Verlusten.
Backtest-Labor
Wähle eine Strategie, passe ihre Parameter an und prüfe die geschätzten Kosten in Credits, bevor du einen Backtest oder eine Optimierung startest.
Einblick ins Produkt
Diese öffentliche Strategie wurde nach der Prüfung abgelehnt. Sieh dir ihre Hypothese und die dokumentierten Befunde an, um zu verstehen, warum eine positive Renditekennzahl allein nicht ausreicht.
Öffentlichen Bericht lesen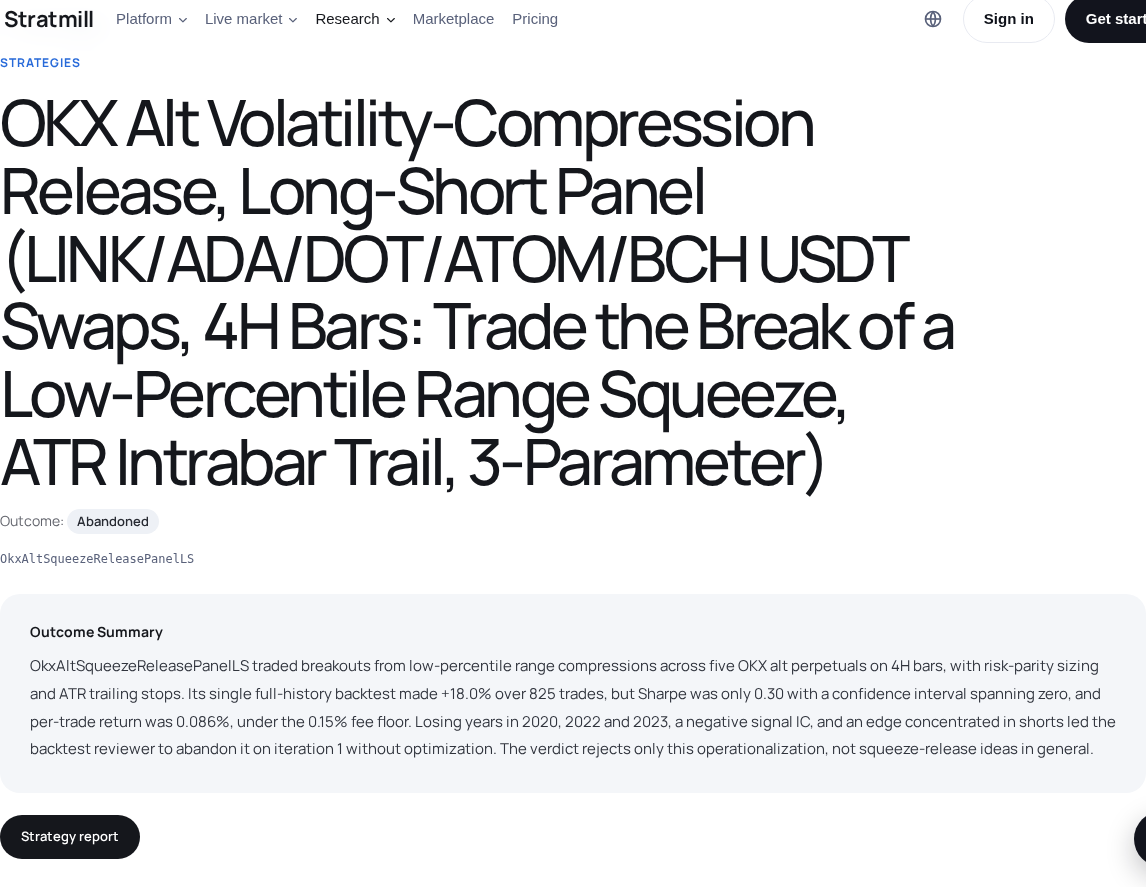
Datenverfügbarkeit, Instrumenthistorie, Gebühren und Annahmen zu Ausführungen variieren je nach Handelsplatz. Prüfe die für deinen Lauf dokumentierte Abdeckung und die Annahmen.
Marktdaten erkundenBacktests simulieren die Vergangenheit. Paper-Trading ergänzt Beobachtungen unter Vorwärtsbedingungen. Ergebnisse mit niedriger Konfidenz sind statistisch nicht erwiesen; sie sind ebenso wenig eine Renditezusage.
Paper-Trading erkundenDas Öffnen eines Arbeitsbereichs, der Import von Code oder der Start eines Backtests autorisiert keine Echtgeldorders. Für die Live-Ausführung sind deine Zustimmung und ein unterstütztes verbundenes Konto erforderlich.
Live-Handel erkunden