Modele as condições de negociação
Os backtests usam dados históricos, taxas de venue configuradas e premissas de execução aplicáveis. A cobertura de dados, o funding, o slippage e o impacto podem alterar substancialmente o resultado.
Backtesting e validação
A fábrica testa o código da estratégia em dados históricos, com taxas e premissas de execução configuradas. As ferramentas de otimização analisam a estabilidade dos parâmetros, enquanto um analista de IA avalia as evidências e recomenda o próximo passo.
backtest_review.pynet_pnl = gross_pnl - fees
peak = equity.cummax()
drawdown = equity / peak - 1
assert train_end < test_start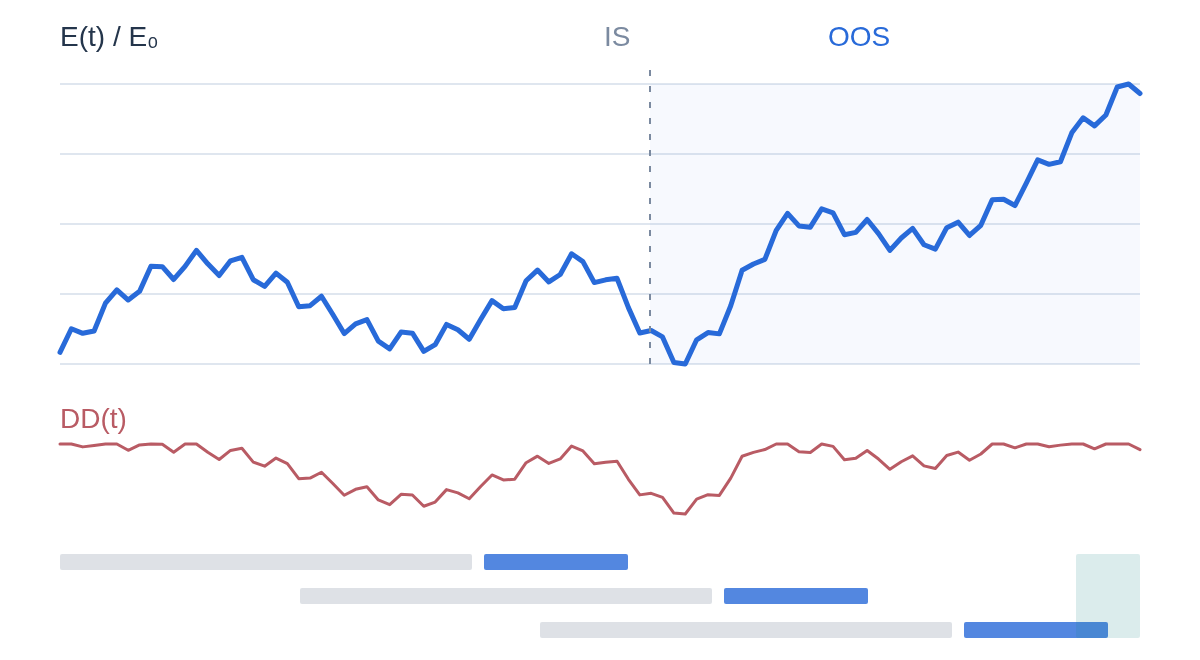
Exemplo ilustrativo · não é um resultado ao vivo
Exemplo ilustrativo · não é um resultado ao vivo
Os agentes de IA desenvolvem a ideia, escrevem o código e avaliam os resultados dos testes. As conclusões da revisão podem enviar a estratégia de volta para outra iteração.
Uma curva de patrimônio ilustrativa revela reveses ao longo do caminho. Analise o drawdown e os custos de negociação antes de interpretar um resultado.
Compare o patrimônio da conta com o saldo de operações encerradas. Uma posição aberta pode alterar o patrimônio antes que uma operação seja encerrada.
Os backtests usam dados históricos, taxas de venue configuradas e premissas de execução aplicáveis. A cobertura de dados, o funding, o slippage e o impacto podem alterar substancialmente o resultado.
Leia a curva de patrimônio, os drawdowns, a distribuição de retornos e as operações individuais. Verifique o período, o tamanho da amostra e as premissas junto com as métricas principais.
A análise de sensibilidade, a otimização walk-forward e a validação com holdout examinam como os resultados mudam fora dos parâmetros escolhidos e das janelas de treino.
Um gráfico convincente é um ponto de partida para a revisão. Compare os custos de negociação com a vantagem esperada, inspecione o comportamento fora da amostra e procure concentração em um pequeno número de operações ou períodos.
Período de dados, venue, taxas
Backtest, walk-forward, holdout
Métricas, operações, notas de revisão
O teste walk-forward ajusta em uma janela anterior e avalia em uma posterior. A retenção (holdout) reservada fica fora das janelas de otimização.
Leia as datas reais de divisão e as contagens de operações. Reutilizar o feedback da retenção em muitas tentativas pode enfraquecer sua independência.
Quanto mais uma estratégia negocia, mais seu resultado depende das premissas de execução. Mova o controle de slippage para ver o mesmo resultado bruto sob custos diferentes.
Premissas de exemplo: retorno bruto de 12%, valor nocional negociado acumulado igual a 40 vezes o patrimônio inicial, e taxa de 2 pontos-base por valor nocional negociado. Custos = giro × (taxa + slippage); 1 ponto-base = 0,01%. Ilustração linear; exclui capitalização composta, financiamento e impacto de mercado.
Não. Backtests são hipotéticos e sensíveis a dados, premissas e seleção. A validação ajuda a investigar fraquezas; ela não elimina o risco de negociação.
Não. São padrões de simulação configurados. O nível da sua corretora e as regras do instrumento podem ser diferentes. Revise as premissas antes de interpretar o resultado.
O teste walk-forward ajusta repetidamente o modelo em dados anteriores e o avalia em janelas posteriores. A validação holdout verifica os parâmetros selecionados em um período reservado, fora dessas janelas de otimização. Inspecione as datas reais, o número de negociações e os relatórios; usar repetidamente o feedback do holdout pode enfraquecer sua independência.
Analise as quedas (drawdowns), os custos de negociação, o número e a distribuição das operações, os períodos de manutenção das posições e os resultados fora da amostra. Fique atento à dependência de um pequeno número de negociações ou de um único período de mercado. Um retorno alto, isoladamente, não explica como a estratégia o obteve nem as perdas ao longo do caminho.
Uma configuração que parece excelente enquanto seus vizinhos têm desempenho ruim pode ser frágil. A análise de sensibilidade mostra como o resultado muda em torno dos parâmetros escolhidos. Use-a junto com as evidências de walk-forward e holdout ao avaliar se o padrão é mais amplo do que um único resultado selecionado.
Instrumentos, períodos de dados, intervalos de barras, regras de entrada e saída, taxas ou premissas de execução diferentes podem alterar o resultado. Compare a configuração e os dados disponíveis junto com os registros de negociação antes de interpretar uma diferença como uma melhoria.
Examine a referência com o histórico completo antes da otimização. O analista usa as evidências para definir a busca de parâmetros; diagnósticos de treinamento não comprovam o desempenho fora da amostra.
Explorar a otimizaçãoUse o Laboratório de Backtests para investigar uma estratégia sem tratar esse experimento como uma nova aprovação para paper trading ou operação ao vivo. Examine o código, o período dos dados e os custos junto com o resultado.
Explore o Laboratório de BacktestsUm backtest positivo ainda pode ter poucas observações independentes. Pesquisas em paper trading com baixa confiança mantêm essa classificação e nunca autorizam automaticamente operações com dinheiro real.
Leia o guia de validaçãoExplore estratégias publicadas ou abra um workspace para criar, testar e monitorar as suas com agentes de IA.
A Stratmill é uma plataforma de estratégias de trading com IA, não presta consultoria financeira nem é uma corretora. Os resultados de backtests e paper trading são hipotéticos. O trading envolve risco de perda.
Laboratório de backtest
Escolha uma estratégia, ajuste seus parâmetros e confira o custo estimado em créditos antes de iniciar um backtest ou uma otimização.
Por dentro do produto
Esta estratégia pública foi rejeitada após a revisão. Consulte a hipótese e as conclusões registradas para entender por que um retorno positivo em destaque não é suficiente.
Leia o relatório público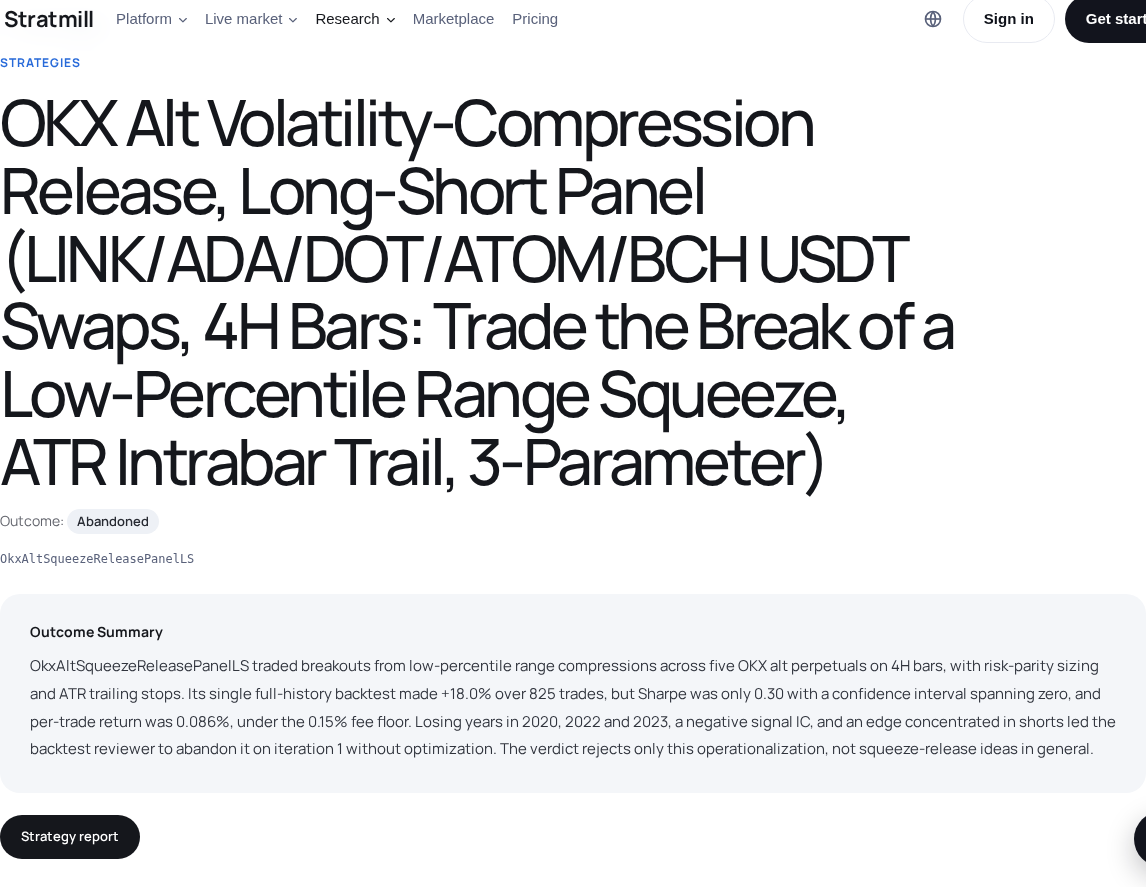
A disponibilidade de dados, o histórico dos instrumentos, as taxas e as premissas de execução variam conforme a plataforma. Confira a cobertura e as premissas registradas para sua execução.
Explore os dados de mercadoBacktests simulam o passado. O paper trading acrescenta observações prospectivas. Resultados com baixo nível de confiança não têm comprovação estatística, e nenhum deles representa uma promessa de retorno.
Explorar o paper tradingAbrir um espaço de trabalho, importar código ou iniciar um backtest não autoriza ordens com dinheiro real. A execução ao vivo exige sua aprovação e uma conta conectada compatível.
Explore a negociação ao vivo