将预测与订单分离
信号表达对市场方向的判断及其置信程度。仓位规模、再平衡和交易执行决定了如何将这一预测转化为交易策略。
Alpha 与信号
AI 智能体提出交易假设并编写策略代码。Stratmill 还包含信号研究组件,用于评估预测、考虑换手率和成本,并在统一风险模型下组合信号。
每次评估都会显示在你工作区的 Alpha Signals 页面中。组合信号簿仍是引擎的一项能力。
signal_evaluation.pyresult = evaluate_signal(
forecast, next_return,
round_trip_cost=cost,
)
net_edge = result.net_edge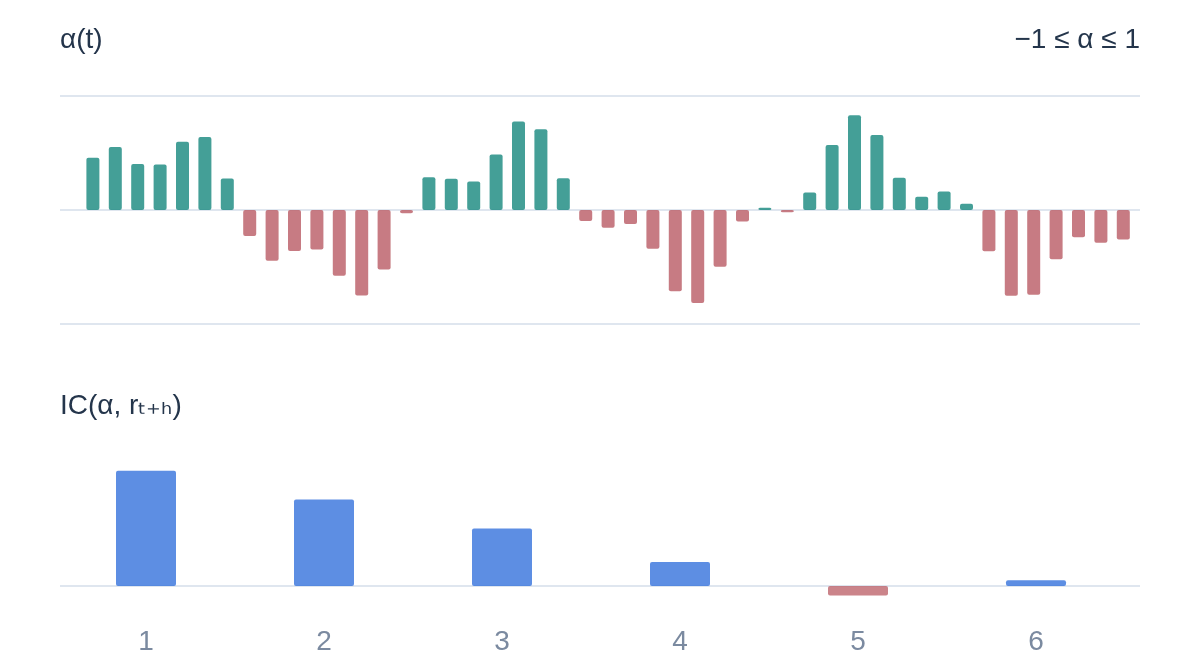
示例展示 · 非实盘结果
互动图示
AI 生成的想法需要可衡量的证据。逐步展示后续观测结果,将预测得分与其后的收益进行比较。
这个小型示例中的正相关并不能证明存在可交易的优势。在组合信号之前,请检查预测期限、独立样本、换手率和成本。
下一根 K 线收益率(%)
预测得分
最初的观测结果只能提供稳健性不足的估计。
新的观测结果可能削弱这种表面上的关联。
在得出结论之前,请审查完整样本及其不确定性。
探索这一阶段如何为 AI 交易策略工厂提供支持。
信号表达对市场方向的判断及其置信程度。仓位规模、再平衡和交易执行决定了如何将这一预测转化为交易策略。
信号评估会考察信息系数、统计证据、换手率、净优势,以及与现有预测的相关性。
信号库会记录每次评估的结论,包括被拒绝的评估;Alpha Signals 页面会显示这些记录。扣除成本后不再成立的预测,也是有用的研究结果。
一个预测本身可能有用,但对于已经承担相同敞口的信号库而言,新增价值可能很小。应同时评估其信息含量和贡献。
定义拟研究的效应和预测期限。
衡量信息含量、换手率和净优势。
为预测设置权重,并确定组合敞口规模。
检查各项贡献,并与移除该信号后的结果进行比较。
没有任何单一统计指标能够将预测直接变成获批策略。信号评估位于策略验证、回测和发布审核之前。
横向滚动以查看全部列。
| 衡量指标 | 它回答的问题 | 需要关注的事项 |
|---|---|---|
| 信息系数 | 预测是否与后续收益一致? | 样本量、不确定性和预测期限。 |
| 换手率与净优势 | 估计效应在遵循该预测的成本计入后是否仍然存在? | 交易成本和预测变化可能会消耗毛优势。 |
| 相关性 | 这一预测是否与信号库中已有的预测相似? | 名称不同,仍可能描述同一个底层押注。 |
| 贡献 | 组合信号库的结果如何分配给各个信号? | 记录的归因是一种分配结果;将有信号和无信号的运行结果进行比较,可以研究其边际影响。 |
Alpha 研究旨在寻找一种预测性效应,使其可能在现有敞口或基准之外贡献收益。Alpha 假设是需要检验的主张,并不承诺获得超额收益。
在你工作区的 Alpha Signals 页面,也就是信号库中。页面会列出流程为你的策略登记的每次预测评估,无论接受还是拒绝,并显示其信息系数、每周期毛超额收益和净超额收益、成本、期限及结论。你可以按阶段或结论筛选,按策略或交易品种搜索,也可以切换到平台策略;所有已登录用户都能阅读这些策略的评估。
三个。基线是首次完整回测,尚未经过任何审查或调参。优化后重放是在调参所用的数据上重放优化后的参数,因此属于样本内结果,绝不是样本外证据。最终检验是在保留的最终窗口上进行的一次评估,无论策略是否通过,都会保留结果。
不相同。实时市场指标描述当前市场状况。研究信号是针对后续结果进行评估的预测;单独一个指标并不能证明存在可交易优势。
信号组合组件将加权预测合成为单一仓位,并管理其风险和再平衡。
不是。信号获采纳只是研究层面的结论。由此形成的策略仍需经过验证、测试、评审和模拟交易准入;实盘执行还需获得针对具体账户的授权,并通过运行检查。
不能。信号库记录的是基于份额的损益分配。比较有信号和无信号的结果可以从另一角度观察其贡献,但两者都无法消除对未来表现的不确定性。
了解 AI 智能体、测试引擎和执行控制如何在策略工厂中协同工作。
Stratmill 是 AI 交易策略平台,不提供财务建议,也不是经纪商。回测和模拟交易结果均为假设性结果。交易存在亏损风险。