Séparez les prévisions des ordres
Un signal exprime une direction et un degré de conviction. Le dimensionnement des positions, le rééquilibrage et l’exécution déterminent comment cette prévision devient une stratégie de trading.
Alpha et signaux
Les agents IA élaborent des hypothèses de trading et du code de stratégie. Stratmill comprend également des composants de recherche sur les signaux qui évaluent les prévisions, tiennent compte de la rotation et des coûts, et combinent les signaux dans un modèle de risque commun.
Chaque évaluation figure sur la page Alpha Signals de votre espace de travail. Les portefeuilles de signaux combinés restent une fonctionnalité du moteur.
signal_evaluation.pyresult = evaluate_signal(
forecast, next_return,
round_trip_cost=cost,
)
net_edge = result.net_edge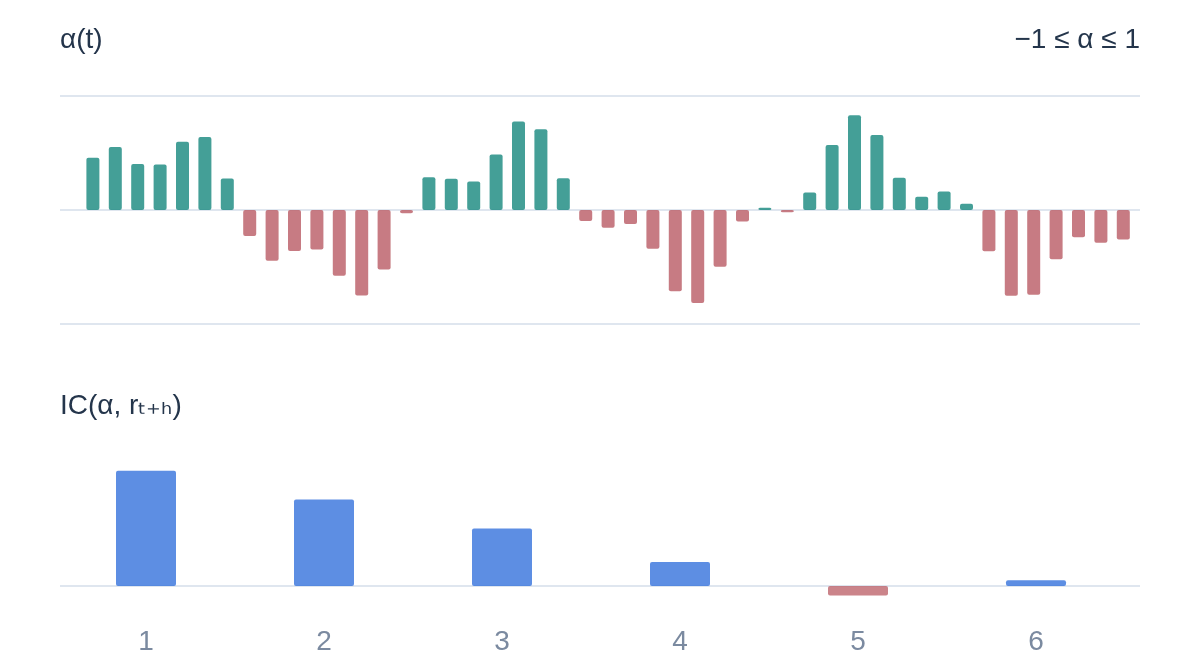
Exemple illustratif · pas un résultat en direct
Illustration interactive
Une idée générée par l’IA a besoin de preuves mesurables. Révélez des observations successives pour comparer un score de prévision au rendement qui l’a suivie.
Une corrélation positive dans ce petit exemple n’établit pas un avantage exploitable. Vérifiez l’horizon de prévision, les échantillons indépendants, la rotation et les coûts avant de combiner les signaux.
Rendement de la barre suivante (%)
Score de prévision
Les premières observations ne fournissent qu’une estimation fragile.
De nouvelles observations peuvent affaiblir la relation apparente.
Examinez l’ensemble de l’échantillon et son incertitude avant de tirer une conclusion.
Découvrez comment cette étape contribue à la fabrique de stratégies de trading IA.
Un signal exprime une direction et un degré de conviction. Le dimensionnement des positions, le rééquilibrage et l’exécution déterminent comment cette prévision devient une stratégie de trading.
L’évaluation d’un signal tient compte du coefficient d’information, des éléments de preuve statistiques, du taux de rotation, de l’avantage net et de la corrélation avec les prévisions existantes.
La bibliothèque de signaux consigne le verdict de chaque évaluation, y compris les rejets, et la page Alpha Signals les affiche. Une prévision qui ne résiste pas aux coûts est un résultat de recherche utile.
Une prévision peut être utile à elle seule tout en apportant peu à un portefeuille qui présente déjà la même exposition. Évaluez à la fois l’information qu’elle apporte et sa contribution.
Définissez l’effet proposé et l’horizon de prévision.
Mesurez l’information, le taux de rotation et l’avantage net.
Pondérez les prévisions et dimensionnez l’exposition combinée.
Examinez les contributions et comparez-les au résultat sans le signal.
Aucune statistique unique ne transforme une prévision en stratégie approuvée. L’évaluation des signaux intervient en amont de la vérification de la stratégie, du backtesting et de la revue avant publication.
Faites défiler horizontalement pour voir toutes les colonnes.
| Mesure | Question à laquelle elle répond | Points à surveiller |
|---|---|---|
| Coefficient d’information | La prévision est-elle cohérente avec les rendements ultérieurs ? | Taille de l’échantillon, incertitude et horizon de prévision. |
| Taux de rotation et avantage net | L’effet estimé subsiste-t-il après prise en compte du coût de son exploitation ? | Les coûts de transaction et les changements de prévision peuvent absorber l’avantage brut. |
| Corrélation | Cette prévision ressemble-t-elle à une prévision déjà présente dans le portefeuille ? | Un nom différent peut tout de même désigner le même pari sous-jacent. |
| Contribution | Comment le résultat du portefeuille combiné est-il attribué à ses différents signaux ? | L’attribution enregistrée est une répartition ; comparez une exécution sans le signal pour étudier son effet marginal. |
La recherche d’alpha cherche un effet prédictif susceptible de contribuer aux rendements au-delà d’une exposition ou d’un indice de référence existant. Une hypothèse d’alpha est une affirmation à tester, et non une promesse de rendements excédentaires.
Sur la page Alpha Signals de votre espace de travail, dans la bibliothèque de signaux. Elle répertorie chaque évaluation de prévision enregistrée par le pipeline pour vos stratégies, acceptée ou rejetée, avec son coefficient d’information, son avantage brut et net par période, son coût, son horizon et son verdict. Filtrez par étape ou par verdict, recherchez par stratégie ou par instrument, et passez aux stratégies de la plateforme, dont les évaluations sont accessibles à toute personne connectée.
Trois. La référence est le premier backtest complet, avant toute revue ou optimisation. La simulation optimisée rejoue les paramètres optimisés sur les données ayant servi à leur réglage : elle est donc réalisée sur l’échantillon et ne constitue jamais une preuve hors échantillon. L’examen final correspond à l’unique lecture de la fenêtre finale réservée, que la stratégie ait réussi ou non.
Non. Les indicateurs de marché en temps réel décrivent les conditions actuelles du marché. Un signal de recherche est une prévision évaluée au regard des résultats observés par la suite ; un indicateur seul ne prouve pas l’existence d’un avantage exploitable en trading.
Le composant du portefeuille de signaux combine des prévisions pondérées en une position unique et en gère le risque ainsi que le rééquilibrage.
Non. L’acceptation d’un signal est une conclusion de recherche. La stratégie qui en résulte doit encore être vérifiée, testée, examinée et admise au trading simulé ; l’exécution réelle exige en outre une autorisation propre au compte et des contrôles opérationnels.
Non. La bibliothèque enregistre une répartition du résultat selon la part de chaque élément. Une comparaison avec et sans le signal offre un autre éclairage sur sa contribution, mais aucune des deux méthodes ne supprime l’incertitude quant à son comportement futur.
Découvrez comment les agents IA, les moteurs de test et les contrôles d’exécution fonctionnent ensemble dans toute la fabrique de stratégies.
Stratmill est une plateforme de stratégies de trading reposant sur l’IA, et non un conseil financier ni un courtier. Les résultats de backtesting et de paper trading sont hypothétiques. Le trading comporte un risque de perte.