Passer au contenu

Backtesting et validation

Testez l’idée et examinez les résultats.

La factory teste le code des stratégies sur des données historiques, avec les frais configurés et les hypothèses d’exécution définies. Les outils d’optimisation examinent la stabilité des paramètres, tandis qu’un analyste IA évalue les éléments disponibles et recommande l’étape suivante.

backtest_review.py
net_pnl = gross_pnl - fees
peak = equity.cummax()
drawdown = equity / peak - 1
assert train_end < test_start
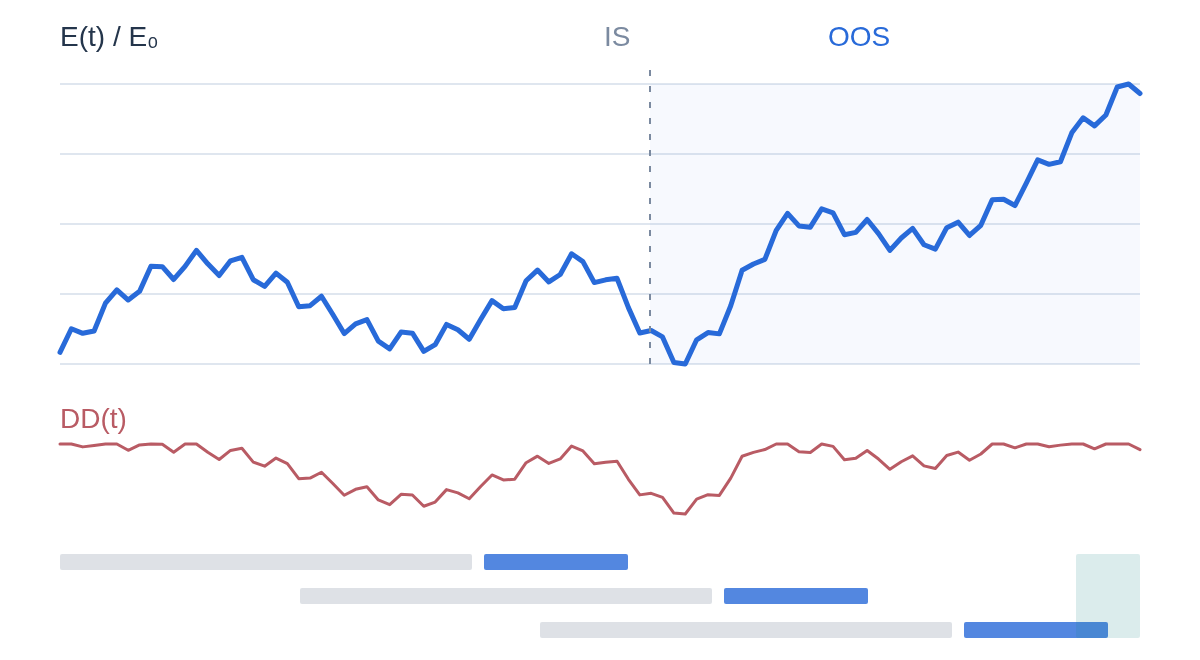
Trajectoires historiques de stratégies sur différentes fenêtres de validation, avec drawdowns et distributions de résultats

Exemple illustratif · pas un résultat en direct

Découvrez la factory de stratégies en action.

Exemple illustratif · pas un résultat en direct

Observez les agents IA construire et évaluer une stratégie.

Les agents IA développent l’idée, écrivent le code et évaluent les résultats des tests. Les conclusions de la revue peuvent renvoyer la stratégie pour une nouvelle itération.

  1. Décrire
  2. Coder et vérifier
  3. Backtester
  4. Tester sous stress
  5. Paper trading
01

Modélisez les conditions de trading

Les backtests utilisent des données historiques, des frais de plateforme configurés et des hypothèses d'exécution applicables. La couverture des données, le financement, le slippage et l'impact de marché peuvent modifier significativement le résultat.

02

Examinez plus qu'un simple rendement

Lisez la courbe d'équité, les drawdowns, la distribution des rendements et les transactions individuelles. Vérifiez la période, la taille de l'échantillon et les hypothèses, en parallèle des indicateurs clés.

03

Testez la robustesse

L'analyse de sensibilité, l'optimisation par walk-forward et la validation sur données de réserve examinent comment les résultats évoluent en dehors des paramètres et fenêtres d'entraînement choisis.

Gardez les hypothèses à côté du résultat.

Un graphique convaincant est un point de départ pour la revue. Comparez les coûts de trading avec l'avantage attendu, examinez le comportement hors échantillon, et recherchez une concentration sur un petit nombre de transactions ou de périodes.

  1. Entrées

    Période de données, plateforme, frais

  2. Tests

    Backtest, walk-forward, réserve

  3. Résultats

    Indicateurs, transactions, notes de revue

Laissez les données ultérieures remettre en question les choix antérieurs.

Le test en marche avant (walk-forward) ajuste sur une fenêtre antérieure et évalue sur une fenêtre ultérieure. La réserve (holdout) est maintenue en dehors des fenêtres d'optimisation.

Lisez les dates de découpage et le nombre de transactions réels. Réutiliser à répétition les retours de la réserve peut affaiblir son indépendance.

AjustementValidationRéserve
Schéma : trois fenêtres d'ajustement et de validation avancent dans le temps ; la réserve reste réservée à droite. La durée des fenêtres et les écarts dépendent de la configuration.

Un coût minime peut absorber un avantage important.

Plus une stratégie négocie fréquemment, plus son résultat dépend des hypothèses d'exécution. Déplacez le curseur de glissement pour voir le même résultat brut sous différents coûts.

Rotation
Notionnel total négocié par rapport au capital initial ; chaque achat et chaque vente comptent.
Frais et glissement
Vérifiez les frais de la plateforme configurés et les hypothèses de prix dans le rapport réel.
Résultat net
Comparez l'avantage restant avec les baisses, la taille de l'échantillon et les résultats hors échantillon.

Voyez comment les coûts d'exécution modifient le résultat.

Rendement brut12.0%
Coûts modélisés2.0%
Net après ces coûts10.0%

Hypothèses d'exemple : rendement brut de 12 %, notionnel négocié cumulé égal à 40 fois le capital initial, et frais de 2 points de base par notionnel négocié. Coûts = rotation × (frais + glissement) ; 1 point de base = 0,01 %. Illustration linéaire ; exclut la capitalisation, le financement et l'impact de marché.

Questions, avec réponses.

Plus de questions et réponses
Un bon backtest garantit-il des rendements futurs ?

Non. Les backtests sont hypothétiques et sensibles aux données, aux hypothèses et à la sélection. La validation aide à examiner les faiblesses ; elle n'élimine pas le risque de trading.

Les frais sont-ils des cotations en direct pour mon compte ?

Non. Ce sont des valeurs par défaut de simulation configurées. Votre palier de frais auprès de la plateforme et les règles applicables à l'instrument peuvent différer. Vérifiez les hypothèses avant d'interpréter le résultat.

En quoi le test walk-forward et la validation par retenue (holdout) diffèrent-ils ?

Le test walk-forward ajuste de manière répétée le modèle sur des données antérieures et l'évalue sur des fenêtres ultérieures. La validation par retenue vérifie les paramètres sélectionnés sur une période réservée, en dehors de ces fenêtres d'optimisation. Examinez les dates réelles, le nombre de transactions et les rapports ; utiliser à répétition les retours de la retenue peut affaiblir son indépendance.

Quels résultats dois-je examiner en plus du rendement total ?

Examinez les baisses de valeur (drawdowns), les coûts de transaction, le nombre et la distribution des transactions, les durées de détention et les résultats hors échantillon. Recherchez une dépendance à un petit nombre de transactions ou à une seule période de marché. Un rendement élevé n'explique pas à lui seul comment la stratégie l'a obtenu, ni les pertes subies en cours de route.

Pourquoi tester des paramètres voisins plutôt que de conserver le meilleur réglage ?

Un réglage qui semble excellent alors que ses voisins donnent de mauvais résultats peut être fragile. L'analyse de sensibilité montre comment le résultat évolue autour des paramètres choisis. Utilisez-la avec les preuves du walk-forward et de la retenue pour évaluer si le schéma dépasse un résultat isolé.

Pourquoi deux backtests d'une idée similaire peuvent-ils diverger ?

Des instruments, périodes de données, intervalles de barres, règles d'entrée et de sortie, frais ou hypothèses d'exécution différents peuvent modifier le résultat. Comparez la configuration et les données disponibles ainsi que les relevés de transactions avant d'interpréter une différence comme une amélioration.

Comprendre ce que chaque résultat permet d’établir

Recherche sur la stratégie de base et les paramètres

Examinez la référence établie sur l’historique complet avant l’optimisation. L’analyste s’appuie sur les éléments probants pour définir la recherche de paramètres ; les diagnostics d’entraînement ne permettent pas d’établir les performances hors échantillon.

Découvrir l’optimisation

Une expérience distincte

Utilisez le Backtest Lab pour étudier une stratégie sans considérer cette expérience comme une nouvelle autorisation pour le paper trading ou le trading réel. Examinez le code, la période des données et les coûts avec les résultats.

Découvrir le Backtest Lab

Les éléments probants peuvent rester non concluants

Un backtest positif peut tout de même reposer sur trop peu d’observations indépendantes. Une recherche en paper trading à faible niveau de confiance conserve cette mention et n’autorise jamais automatiquement le trading avec de l’argent réel.

Lire le guide de validation

Commencez par une question qui mérite d'être testée.

Explorez les stratégies publiées ou ouvrez un espace de travail pour créer, tester et surveiller les vôtres avec des agents IA.

Stratmill est une plateforme de stratégies de trading reposant sur l’IA, et non un conseil financier ni un courtier. Les résultats de backtesting et de paper trading sont hypothétiques. Le trading comporte un risque de perte.

Laboratoire de backtest

Lancez un test depuis votre espace de travail.

Choisissez une stratégie, ajustez ses paramètres et examinez le coût estimé en crédits avant de lancer un test rétrospectif ou une optimisation.

Au cœur du produit

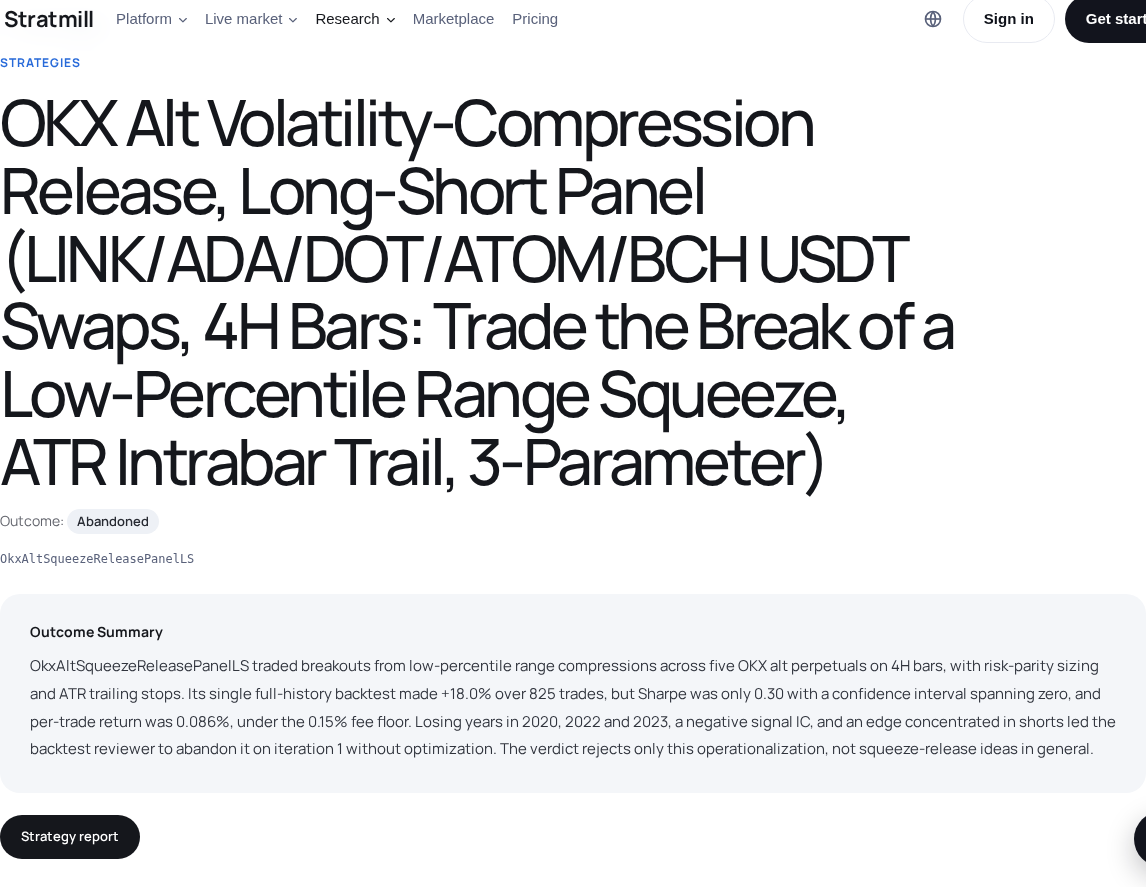
Consultez un véritable dossier de recherche.

Cette stratégie publique a été rejetée après examen. Consultez son hypothèse et les conclusions consignées pour comprendre pourquoi un rendement affiché positif ne suffit pas.

Lire le rapport public
Rapport public de stratégie Stratmill présentant ses résultats de recherche et les conclusions de l’examen
Capture d’écran publique du produit. Recherche historique, sans affirmation de performance actuelle.

Sachez ce que les données probantes peuvent vous apprendre.

Vérifiez les données d’entrée

La disponibilité des données, l’historique des instruments, les frais et les hypothèses d’exécution varient selon le lieu de négociation. Examinez la couverture et les hypothèses consignées pour votre simulation.

Explorer les données de marché

Distinguez les tests des données prospectives

Les tests rétrospectifs simulent le passé. Le trading simulé ajoute des observations prospectives. Les résultats assortis d’un faible niveau de confiance ne sont pas statistiquement démontrés, et ni les tests rétrospectifs ni le trading simulé ne constituent une promesse de rendement.

Découvrir le trading simulé

Autorisez séparément le trading réel

Ouvrir un espace de travail, importer du code ou lancer un test rétrospectif n’autorise pas le passage d’ordres avec de l’argent réel. L’exécution en réel nécessite votre approbation et un compte connecté compatible.

Explorer le trading en direct