Vai al contenuto

Backtesting e validazione

Metti alla prova l'idea e valuta i risultati.

La fabbrica testa il codice della strategia su dati storici con commissioni e ipotesi di esecuzione configurate. Gli strumenti di ottimizzazione esaminano la stabilità dei parametri, mentre un analista AI valuta le evidenze e raccomanda il passaggio successivo.

backtest_review.py
net_pnl = gross_pnl - fees
peak = equity.cummax()
drawdown = equity / peak - 1
assert train_end < test_start
Percorsi storici di strategia attraverso finestre di validazione con drawdown e distribuzioni dei risultati

Esempio illustrativo · non un risultato live

Guarda la fabbrica delle strategie in azione.

Esempio illustrativo · non un risultato live

Guarda gli agenti AI costruire e revisionare una strategia.

Gli agenti AI sviluppano l’idea, scrivono il codice e valutano i risultati dei test. Le conclusioni della revisione possono rimandare la strategia a un’altra iterazione.

  1. Descrivi
  2. Sviluppa e verifica
  3. Backtest
  4. Stress test
  5. Paper trading
01

Modella le condizioni di trading

I backtest utilizzano dati storici, commissioni della piattaforma configurate e ipotesi di esecuzione applicabili. Copertura dei dati, finanziamento, slippage e impatto possono modificare sostanzialmente il risultato.

02

Esamina più di un semplice rendimento

Analizza la curva del capitale, i drawdown, la distribuzione dei rendimenti e le singole operazioni. Verifica il periodo, la dimensione del campione e le ipotesi insieme alle metriche principali.

03

Verifica la robustezza

L'analisi di sensibilità, l'ottimizzazione walk-forward e la validazione holdout esaminano come cambiano i risultati al di fuori dei parametri scelti e delle finestre di addestramento.

Tieni le ipotesi accanto al risultato.

Un grafico convincente è solo un punto di partenza per la revisione. Confronta i costi di trading con il vantaggio atteso, esamina il comportamento out-of-sample e cerca concentrazioni su un numero limitato di operazioni o periodi.

  1. Input

    Periodo dei dati, piattaforma, commissioni

  2. Test

    Backtest, walk-forward, holdout

  3. Evidenze

    Metriche, operazioni, note di revisione

Lascia che i dati successivi mettano alla prova le scelte precedenti.

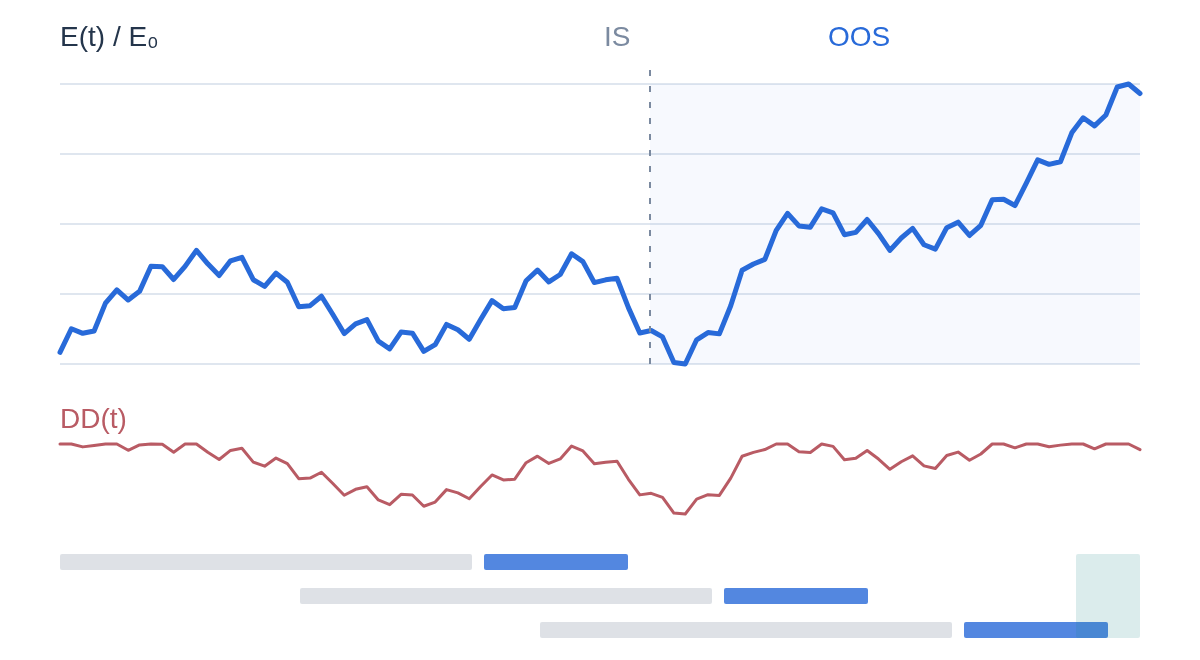
Il walk-forward testing si adatta su una finestra precedente e valuta su una successiva. L'holdout riservato è tenuto al di fuori delle finestre di ottimizzazione.

Leggi le date effettive di suddivisione e il numero di operazioni. Riutilizzare più volte il feedback dell'holdout può indebolirne l'indipendenza.

AdattamentoValidazioneHoldout
Schema: tre finestre di adattamento e validazione avanzano nel tempo; l'holdout resta riservato a destra. La lunghezza delle finestre e gli intervalli dipendono dalla configurazione.

Un costo modesto può erodere un vantaggio consistente.

Quanto più una strategia negozia, tanto più il suo risultato dipende dalle assunzioni di esecuzione. Sposta il cursore dello slippage per vedere lo stesso risultato lordo con costi diversi.

Turnover
Nozionale totale negoziato rispetto all'equity iniziale; ogni acquisto e vendita conta.
Commissioni e slippage
Verifica le commissioni della piattaforma configurate e le assunzioni sui prezzi nel report effettivo.
Risultato netto
Confronta il vantaggio residuo con i drawdown, la dimensione del campione e i risultati fuori campione.

Osserva come i costi di esecuzione modificano il risultato.

Rendimento lordo12.0%
Costi modellati2.0%
Netto al netto di questi costi10.0%

Assunzioni d'esempio: rendimento lordo del 12%, nozionale negoziato cumulato pari a 40 volte l'equity iniziale e commissione di 2 punti base per nozionale negoziato. Costi = turnover × (commissione + slippage); 1 punto base = 0,01%. Illustrazione lineare; esclude capitalizzazione composta, funding e market impact.

Domande, con risposta.

Altre domande e risposte
Un buon backtest garantisce rendimenti futuri?

No. I backtest sono ipotetici e sensibili ai dati, alle ipotesi e alla selezione. La validazione aiuta a individuare i punti deboli; non elimina il rischio di trading.

Le commissioni sono quotazioni in tempo reale per il mio account?

No. Sono valori predefiniti di simulazione configurati. Il livello del tuo exchange e le regole dello strumento potrebbero differire. Rivedi le ipotesi prima di interpretare il risultato.

In cosa differiscono il test walk-forward e la validazione holdout?

Il test walk-forward adatta ripetutamente il modello sui dati precedenti e lo valuta su finestre successive. La validazione holdout verifica i parametri selezionati su un periodo riservato, esterno a quelle finestre di ottimizzazione. Esamina le date effettive, il numero di operazioni e i report; usare ripetutamente il feedback dell'holdout può indebolire la sua indipendenza.

Quali risultati dovrei considerare oltre al rendimento totale?

Esamina i drawdown, i costi di negoziazione, il numero e la distribuzione delle operazioni, i periodi di detenzione e i risultati out-of-sample. Cerca dipendenze da un piccolo numero di operazioni o da un solo periodo di mercato. Un rendimento elevato da solo non spiega come la strategia lo ha ottenuto né le perdite intercorse.

Perché testare parametri vicini invece di mantenere l'impostazione migliore?

Un'impostazione che appare eccellente mentre quelle vicine ottengono risultati scarsi può essere fragile. L'analisi di sensitività mostra come cambia il risultato attorno ai parametri scelti. Utilizzala insieme alle evidenze del walk-forward e dell'holdout per valutare se il pattern sia più ampio di un singolo risultato selezionato.

Perché due backtest di un'idea simile possono discordare?

Strumenti diversi, periodi di dati, intervalli delle barre, regole di entrata e uscita, commissioni o ipotesi di esecuzione differenti possono modificare il risultato. Confronta la configurazione e i dati disponibili insieme ai registri delle operazioni prima di interpretare una differenza come un miglioramento.

Comprendi cosa dimostra ciascun risultato

Ricerca di base e dei parametri

Esamina la base sull’intera serie storica prima dell’ottimizzazione. L’analista usa le evidenze per definire la ricerca dei parametri; i diagnostici di addestramento non dimostrano le prestazioni fuori campione.

Scopri l'ottimizzazione

Un esperimento separato

Usa il Backtest Lab per esaminare una strategia senza considerare l’esperimento una nuova approvazione per il paper trading o il trading live. Esamina il codice, l’intervallo dei dati e i costi insieme al risultato.

Scopri il Backtest Lab

Le evidenze possono restare inconclusive

Un backtest positivo può comunque basarsi su un numero troppo esiguo di osservazioni indipendenti. La ricerca in paper trading a bassa confidenza mantiene la propria etichetta e non autorizza mai automaticamente il trading con denaro reale.

Leggi la guida alla convalida

Inizia con una domanda che valga la pena testare.

Esplora le strategie pubblicate oppure apri uno spazio di lavoro per creare, testare e monitorare le tue strategie con agenti IA.

Stratmill è una piattaforma per strategie di trading basata sull’AI, non offre consulenza finanziaria e non è un broker. I risultati dei backtest e del paper trading sono ipotetici. Il trading comporta il rischio di perdite.

Laboratorio di backtest

Esegui un test dal tuo ambiente di lavoro.

Scegli una strategia, modifica i suoi parametri e verifica il costo stimato in crediti prima di avviare un backtest o un'ottimizzazione.

All'interno del prodotto

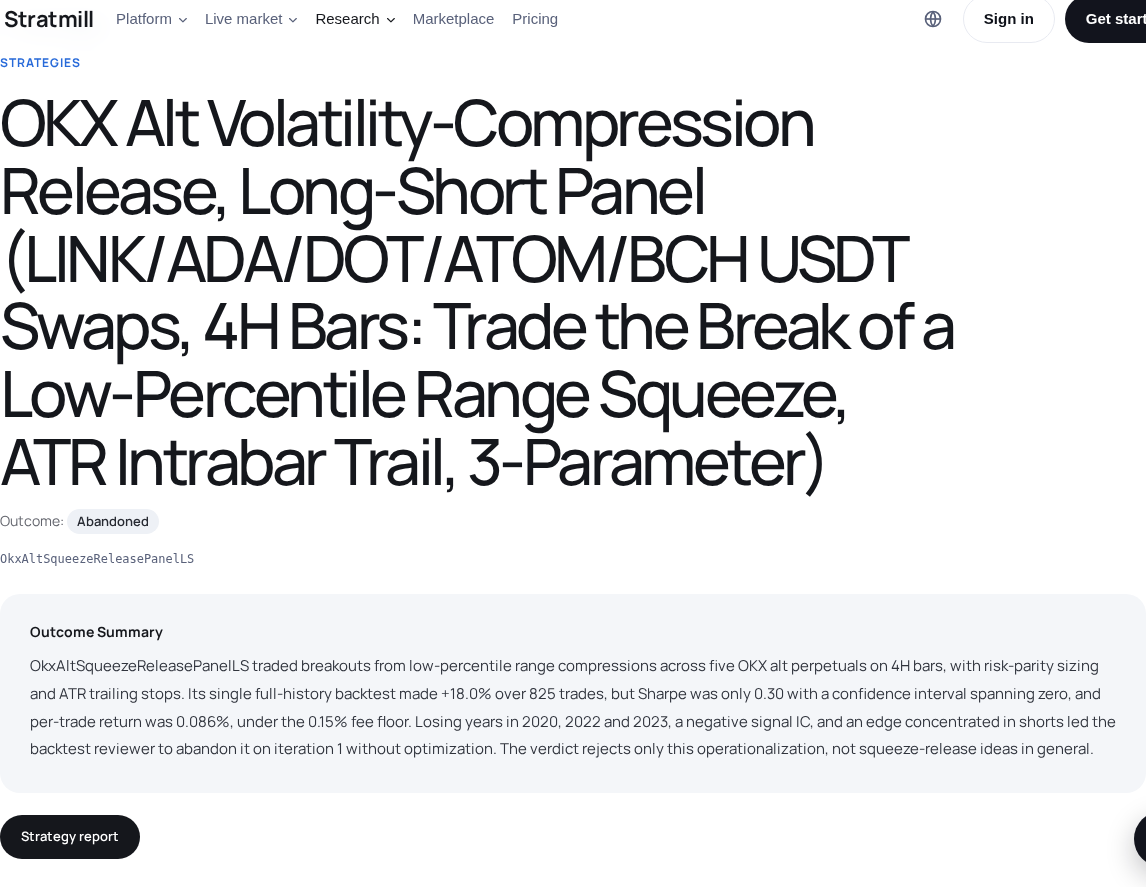
Apri un registro di ricerca reale.

Questa strategia pubblica è stata respinta dopo la revisione. Esamina l'ipotesi e i risultati registrati per capire perché un rendimento positivo in primo piano non è sufficiente.

Leggi il report pubblico
Report pubblico della strategia Stratmill con i risultati della ricerca e gli esiti della revisione
Schermata pubblica del prodotto. Ricerca storica, non una dichiarazione di performance live.

Scopri cosa possono dirti le evidenze.

Controlla gli input

La disponibilità dei dati, lo storico dello strumento, le commissioni e le ipotesi sull'esecuzione variano a seconda della piattaforma. Verifica la copertura e le ipotesi registrate per la tua esecuzione.

Esplora i dati di mercato

Distingui i test dalle evidenze prospettiche

I backtest simulano il passato. Il paper trading aggiunge osservazioni prospettiche. I risultati con un basso livello di confidenza non sono statisticamente comprovati, e non costituiscono una promessa di rendimento.

Scopri il paper trading

Autorizza separatamente il trading live

Aprire un ambiente di lavoro, importare codice o avviare un backtest non autorizza ordini con denaro reale. L'esecuzione live richiede la tua approvazione e un conto connesso supportato.

Esplora il trading live