Saltar para o conteúdo

Backtesting e validação

Teste a ideia. Analise os resultados.

A fábrica testa o código das estratégias com dados históricos, com as comissões e os pressupostos de execução configurados. As ferramentas de otimização analisam a estabilidade dos parâmetros, enquanto um analista de IA avalia os resultados e recomenda o passo seguinte.

backtest_review.py
net_pnl = gross_pnl - fees
peak = equity.cummax()
drawdown = equity / peak - 1
assert train_end < test_start
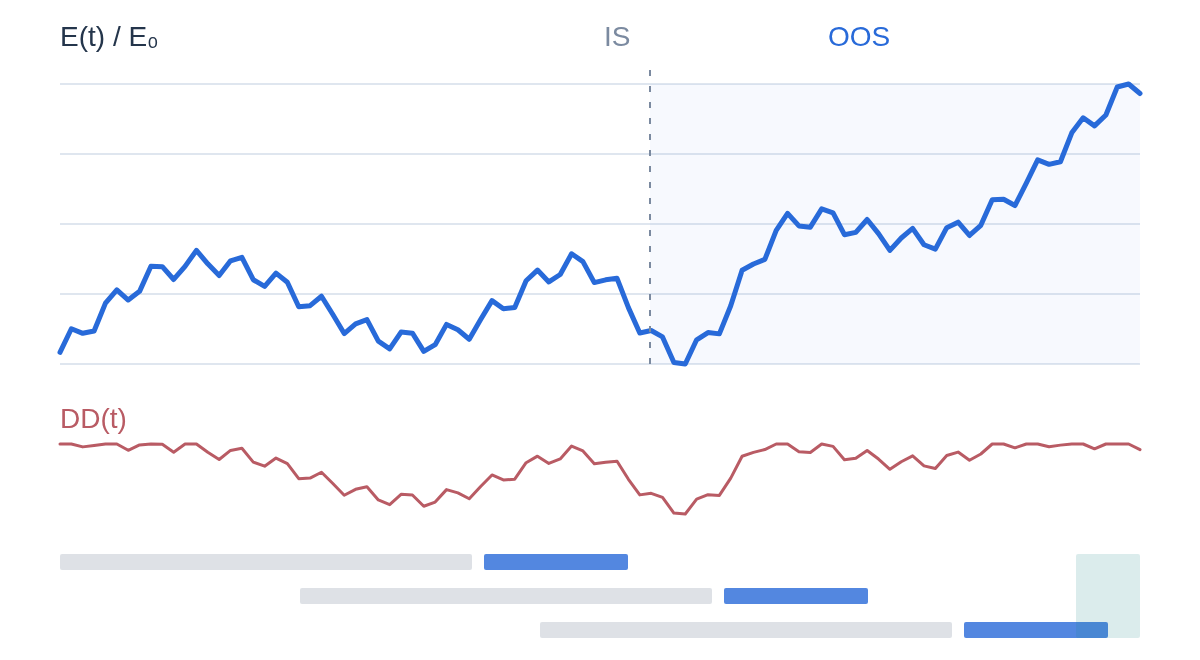
Trajetórias históricas da estratégia ao longo de janelas de validação, com drawdowns e distribuições de resultados

Exemplo ilustrativo · não é um resultado em tempo real

Veja a fábrica de estratégias em ação.

Exemplo ilustrativo · não é um resultado em tempo real

Veja os agentes de IA criarem e reverem uma estratégia.

Os agentes de IA desenvolvem a ideia, escrevem o código e avaliam os resultados dos testes. As conclusões da revisão podem devolver a estratégia para uma nova iteração.

  1. Descrever
  2. Construir e verificar
  3. Backtest
  4. Teste de esforço
  5. Paper trading
01

Modele as condições de negociação

Os backtests utilizam dados históricos, comissões da plataforma configuradas e pressupostos de execução aplicáveis. A cobertura dos dados, o financiamento, o slippage e o impacto no mercado podem alterar significativamente o resultado.

02

Analise mais do que um retorno

Leia a curva de capital, os drawdowns, a distribuição de retornos e as transações individuais. Verifique o período, a dimensão da amostra e os pressupostos juntamente com as métricas principais.

03

Analise a robustez

A análise de sensibilidade, a otimização walk-forward e a validação holdout examinam como os resultados mudam fora dos parâmetros escolhidos e das janelas de treino.

Mantenha os pressupostos junto ao resultado.

Um gráfico apelativo é apenas um ponto de partida para a análise. Compare os custos de negociação com a vantagem esperada, examine o comportamento fora da amostra e procure concentração num pequeno número de transações ou períodos.

  1. Dados de entrada

    Período dos dados, plataforma, comissões

  2. Testes

    Backtest, walk-forward, holdout

  3. Evidências

    Métricas, transações, notas de análise

Deixe que os dados posteriores desafiem as escolhas anteriores.

O teste walk-forward ajusta-se a uma janela anterior e avalia numa janela posterior. O holdout reservado é mantido fora das janelas de otimização.

Leia as datas efetivas de separação e o número de transações. Reutilizar o feedback do holdout em muitas tentativas pode enfraquecer a sua independência.

AjusteValidaçãoHoldout
Esquema: três janelas de ajuste e validação avançam no tempo; o holdout permanece reservado à direita. A duração das janelas e os intervalos dependem da configuração.

Um pequeno custo pode consumir uma grande vantagem.

Quanto mais uma estratégia negoceia, mais o seu resultado depende dos pressupostos de execução. Mova o controlo de slippage para ver o mesmo resultado bruto sob custos diferentes.

Volume negociado (turnover)
Valor nocional total negociado relativamente ao capital inicial; todas as compras e vendas contam.
Comissões e slippage
Verifique as comissões da plataforma configuradas e os pressupostos de preço no relatório efetivo.
Resultado líquido
Compare a vantagem remanescente com os drawdowns, a dimensão da amostra e os resultados fora da amostra.

Veja como os custos de execução alteram o resultado.

Retorno bruto12.0%
Custos modelados2.0%
Líquido após estes custos10.0%

Pressupostos de exemplo: retorno bruto de 12%, valor nocional negociado acumulado igual a 40 vezes o capital inicial e comissão de 2 pontos base por valor nocional negociado. Custos = volume negociado × (comissão + slippage); 1 ponto base = 0,01%. Ilustração linear; exclui capitalização, financiamento e impacto no mercado.

Perguntas, respondidas.

Mais perguntas e respostas
Um bom backtest garante retornos futuros?

Não. Os backtests são hipotéticos e sensíveis aos dados, aos pressupostos e à seleção. A validação ajuda a investigar fragilidades; não elimina o risco de negociação.

As comissões são cotações em tempo real para a minha conta?

Não. São valores predefinidos de simulação configurados. O seu nível de conta na corretora e as regras do instrumento podem ser diferentes. Reveja os pressupostos antes de interpretar o resultado.

Em que diferem o teste walk-forward e a validação holdout?

O teste walk-forward ajusta-se repetidamente a dados anteriores e avalia em janelas posteriores. A validação holdout verifica os parâmetros selecionados num período reservado fora dessas janelas de otimização. Analise as datas efetivas, o número de transações e os relatórios; reutilizar repetidamente o feedback do holdout pode enfraquecer a sua independência.

Que outros resultados devo analisar além do retorno total?

Reveja os drawdowns, os custos de negociação, o número e a distribuição das transações, os períodos de detenção e os resultados fora da amostra. Procure dependência de um pequeno número de transações ou de um único período de mercado. Um retorno elevado, por si só, não explica como a estratégia o alcançou nem as perdas pelo caminho.

Porquê testar parâmetros próximos em vez de manter a melhor definição?

Uma definição que parece excelente enquanto as vizinhas têm mau desempenho pode ser frágil. A análise de sensibilidade mostra como o resultado muda em torno dos parâmetros escolhidos. Utilize-a em conjunto com as evidências de walk-forward e holdout ao avaliar se o padrão é mais abrangente do que um único resultado selecionado.

Porque podem dois backtests de uma ideia semelhante discordar?

Instrumentos, períodos de dados, intervalos de barras, regras de entrada e saída, comissões ou pressupostos de execução diferentes podem alterar o resultado. Compare a configuração e os dados disponíveis juntamente com os registos de transações antes de interpretar uma diferença como uma melhoria.

Perceba o que cada resultado permite concluir

Investigação de referência e de parâmetros

Analise a referência com o histórico completo antes da otimização. O analista utiliza as evidências para definir a pesquisa de parâmetros; os diagnósticos de treino não demonstram o desempenho fora da amostra.

Explorar a otimização

Uma experiência independente

Utilize o Backtest Lab para investigar uma estratégia sem considerar essa experiência uma nova aprovação para negociação simulada ou em tempo real. Analise o código, o período dos dados e os custos juntamente com o resultado.

Explore o Backtest Lab

As evidências podem continuar inconclusivas

Um backtest positivo pode continuar a basear-se em poucas observações independentes. A investigação de negociação simulada com baixo nível de confiança mantém essa classificação e nunca autoriza automaticamente a negociação com dinheiro real.

Leia o guia de validação

Comece com uma questão que valha a pena testar.

Explore estratégias publicadas ou abra um espaço de trabalho para criar, testar e monitorizar as suas próprias estratégias com agentes de IA.

A Stratmill é uma plataforma de estratégias de negociação com IA, não presta aconselhamento financeiro nem é uma corretora. Os resultados de backtesting e de negociação simulada são hipotéticos. A negociação envolve risco de perda.

Laboratório de backtest

Execute um teste a partir do seu espaço de trabalho.

Escolha uma estratégia, ajuste os parâmetros e consulte o custo estimado em créditos antes de iniciar um backtest ou uma otimização.

Por dentro do produto

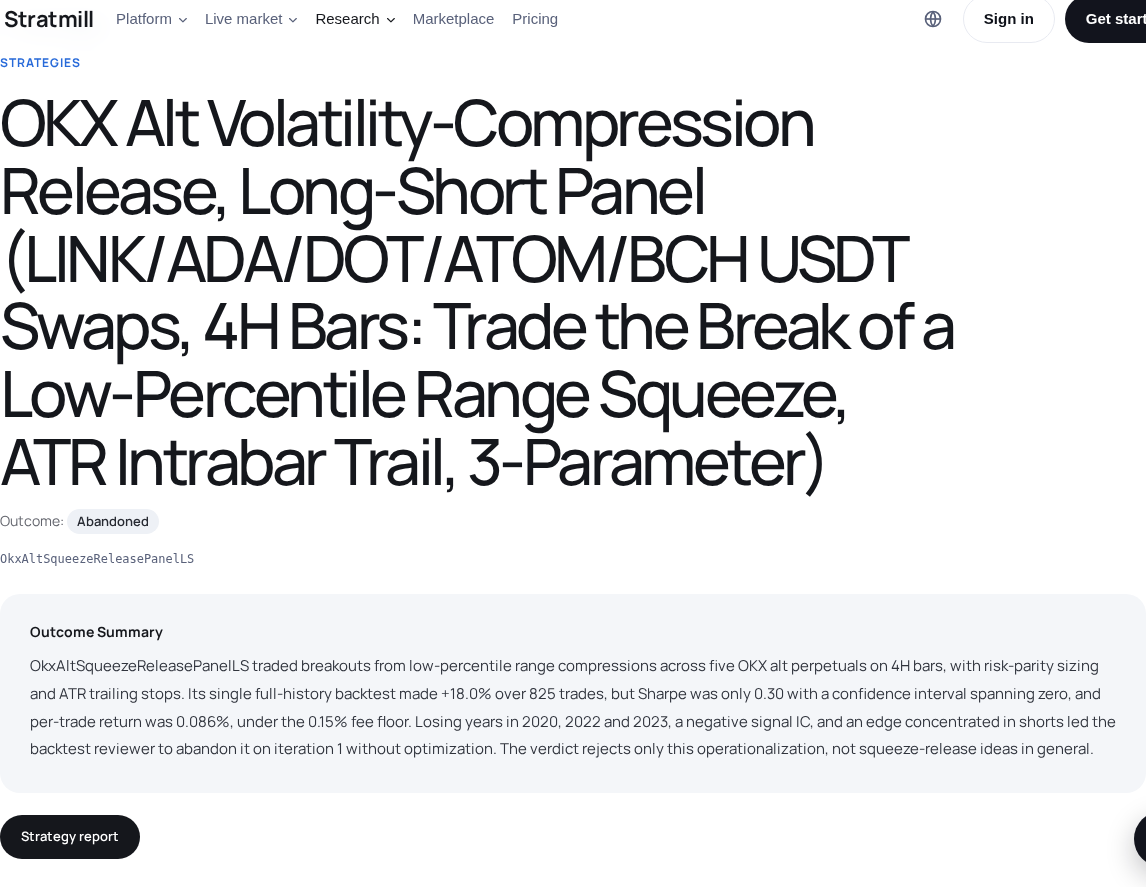
Consulte um registo de investigação real.

Esta estratégia pública foi rejeitada após revisão. Consulte a hipótese e as conclusões registadas para perceber por que motivo um retorno positivo em destaque não é suficiente.

Ler o relatório público
Relatório público de estratégia da Stratmill com o resultado da investigação e as conclusões da revisão
Captura de ecrã pública do produto. Investigação histórica, não uma alegação de desempenho ao vivo.

Saiba o que as evidências lhe podem dizer.

Verifique os dados de entrada

A disponibilidade de dados, o histórico dos instrumentos, as comissões e os pressupostos de execução variam consoante a plataforma. Consulte a cobertura e os pressupostos registados para a sua execução.

Explore os dados de mercado

Distinga os testes das evidências prospetivas

Os backtests simulam o passado. A negociação em ambiente simulado acrescenta observações prospetivas. Resultados com baixa confiança não têm comprovação estatística e também não constituem uma promessa de retorno.

Explorar a negociação em ambiente simulado

Autorize a negociação com dinheiro real separadamente

Abrir um espaço de trabalho, importar código ou iniciar um backtest não autoriza ordens com dinheiro real. A execução real requer a sua aprovação e uma conta ligada compatível.

Explore a negociação em direto