经过筛选的资料集,而非网页搜索
数十个资料集:量化课程笔记和讲义、《Machine Learning for Trading》、arXiv 论文、Quantpedia 和 QuantStart 等研究博客、交易所学习中心、量化问答与论坛,以及 backtrader、Qlib、vn.py 和 Freqtrade 等开源框架的文档和代码。
知识库
知识库是经过筛选的研究资料集,Stratmill 的 AI 智能体会阅读其中的书籍、课程笔记、讲义、论文、文章和开源交易代码,并将图表和插图一并保存。你可以搜索和阅读资料,也可以将任何文档发送到研究流程中。
所有 Stratmill 账户均可使用,包括免费套餐。
library_refiner.pyhits = library.search("ATR stop")
page = library.read(hits[0])
ideas = refine(strategy, page)
assert all(i.citation for i in ideas)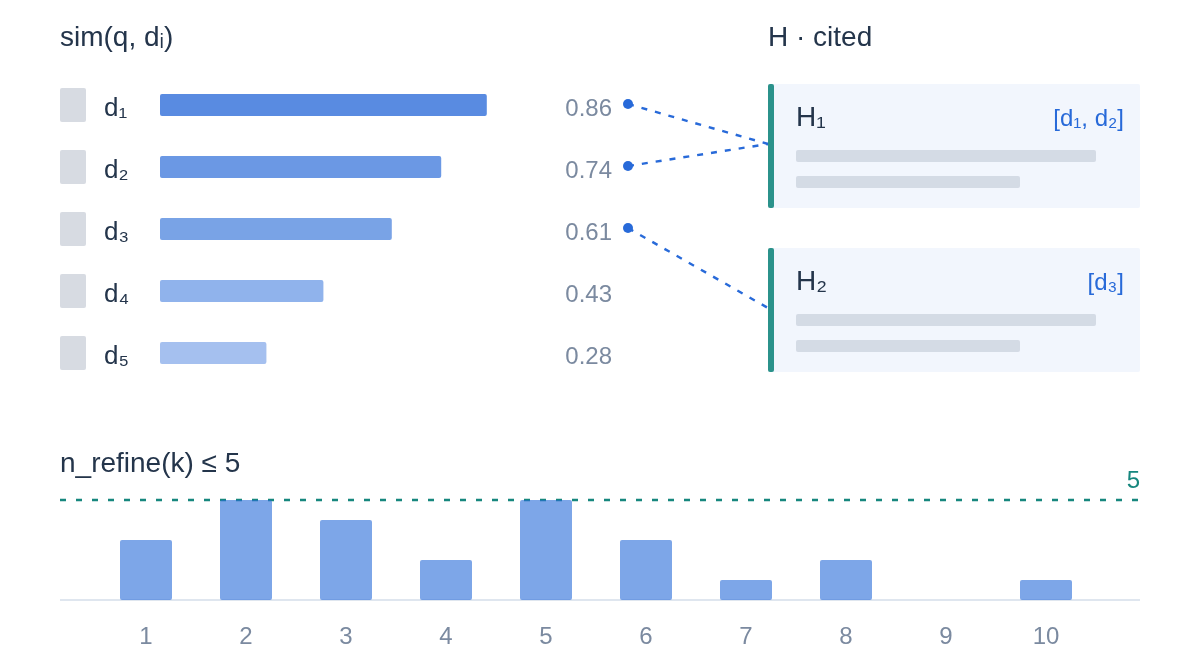
示例展示 · 非实盘结果
你和智能体共用同一份资料集,因此每条建议都能追溯到其来源页面。
数十个资料集:量化课程笔记和讲义、《Machine Learning for Trading》、arXiv 论文、Quantpedia 和 QuantStart 等研究博客、交易所学习中心、量化问答与论坛,以及 backtrader、Qlib、vn.py 和 Freqtrade 等开源框架的文档和代码。
文档按页保存,从中提取的插图和图表页面也会附在文档中,因此阅读图表时可以同时查看解释它的段落。
段落搜索可以匹配 ATR stop 或 均线 等英文和中文词语,对匹配段落排序并高亮你的搜索词。你可以按资料集筛选,也可以逐篇浏览资料集中的文档。
文档会成为研究输入,而非捷径:由此产生的一切都会像其他想法一样接受测试。
按关键词查找段落,并按资料集缩小范围。
打开页面,查看其中的插图和来源链接。
将文档发送给研究负责人,并可附上备注。
每个由此产生的假设都会经过编码、验证、回测和优化。
开发策略时,智能体也会使用同一知识库。
审查要求策略进入下一轮迭代时,知识库优化器会阅读与该策略相关的知识库页面和插图,并提出最多五项具体优化建议,例如入场过滤条件、止损规则或仓位规模规则。每项建议都会注明来源文档和页码,策略开发者会在下一轮迭代中参考这些建议。策略所有者也可以随时从策略页面请求优化建议。
每次请求生成新假设时,研究负责人还会从外部资料集中轮换选取少量文档,并附上各自的来源地址,让新想法能够借鉴整个资料集,而不只依赖模型已有的知识。优化建议及其出处会列在策略页面上,点击引用即可在知识库中打开对应页面。
登录后,即可在工作区的知识库页面使用各项功能。
横向滚动以查看全部列。
| 操作 | 功能说明 | 须知 |
|---|---|---|
| 搜索 | 显示按相关度排序的段落、其中高亮的搜索词,以及匹配页面中最多三张插图。 | 较短的搜索词效果最好;如果没有结果,可以试试另一种语言。 |
| 阅读 | 一次查看一页,页面附有插图和原始来源链接。 | 对于保留用于研究但未重新发布的来源,你会看到摘录以及指向来源全文的链接。 |
| 发送至策略工厂 | 研究负责人会将文档转化为假设,并在你的工作区中让这些假设经过完整流程。 | 与提交的其他想法一样,这会计入你的每日额度,也需要消耗积分。 |
| 基于知识库优化 | 知识库优化器会为你的某项策略提出最多五条注明出处的优化建议。 | 每当审查要求策略进入下一轮迭代时,优化器也会自动运行。 |
任何登录 Stratmill 账户的用户都可以搜索和阅读知识库,包括免费套餐用户。将文档发送到流程中会像提交其他想法一样占用每日额度并消耗积分。
不会。文档发送给研究负责人之前,代码块会被移除;研究负责人会用自己的话描述其中的机制。随后,策略开发者会针对 Stratmill 支持的交易场所编写自己的实现,策略页面也会注明该文档为来源。
不一定。有些来源保留用于研究,但不会重新发布;对于这些来源,阅读器会显示摘录,并链接到来源处的全文。
不。优化是一项有记录的提案。修改后的策略会经过验证,按现实的费用假设进行回测,并再次审核,其结果也可能变差。
在策略页面的“知识库优化建议”部分。每条建议都会显示其引用来源,策略所有者也可以在那里请求新的优化建议。
搜索资料集,将文档发送到流程中,并在策略页面跟进注明出处的优化建议。
Stratmill 是 AI 交易策略平台,不提供财务建议,也不是经纪商。回测和模拟交易结果均为假设性结果。交易存在亏损风险。